TÜİK ülkemizde kurumlar vergisi mükellefi olan tüm firmalardan derlenen bilgilerle hazırlanan Yıllık İş İstatistikleri’nin “Sektörel Bilançolar” bölümünü bugün açıkladı. Bu veri, finansal kesim dışında tüm firmaların “Bilanço” ve “Gelir Tabloları” nın sektör detayında toplulaştırılmış verisini içeriyor.
Yıl boyunca %30’lar civarında seyreden enflasyonun bir sonucu olarak, 2025 yılında kapsamdaki firmaların toplam satışlarının arttığı, ancak satış başına net kârın azaldığı görülüyor.
Çalışmanın kapsadığı 1 milyon 150 bin 191 firma, geçtiğimiz sene, 107,7 trilyon TL net satış ve 2,24 trilyon TL net kâr üretti. Yaklaşık 14,4 milyon kişinin çalıştığı bu geniş kesimde bilanço büyüklüğü 124 trilyon TL’ye yaklaştı.
Geçtiğimiz senenin (2024) verileriyle karşılaştırıldığında, 2025’te net satışlar nominal olarak yüzde 35,4, toplam faaliyet kârı yüzde 46,7 arttı. Ancak net kârlardaki artış ise yüzde 11,7’de kaldı. Böylece işletmeler daha fazla satış ve daha yüksek faaliyet kârı üretirken, nihai kazançları satışlarının gerisinde büyüdü. Yüksek enflasyonun etkisiyle, yerli para cinsinden büyüyen satışlar, tek başına daha fazla üretim, daha yüksek verimlilik veya daha güçlü satın alma gücüne dönüşmedi.
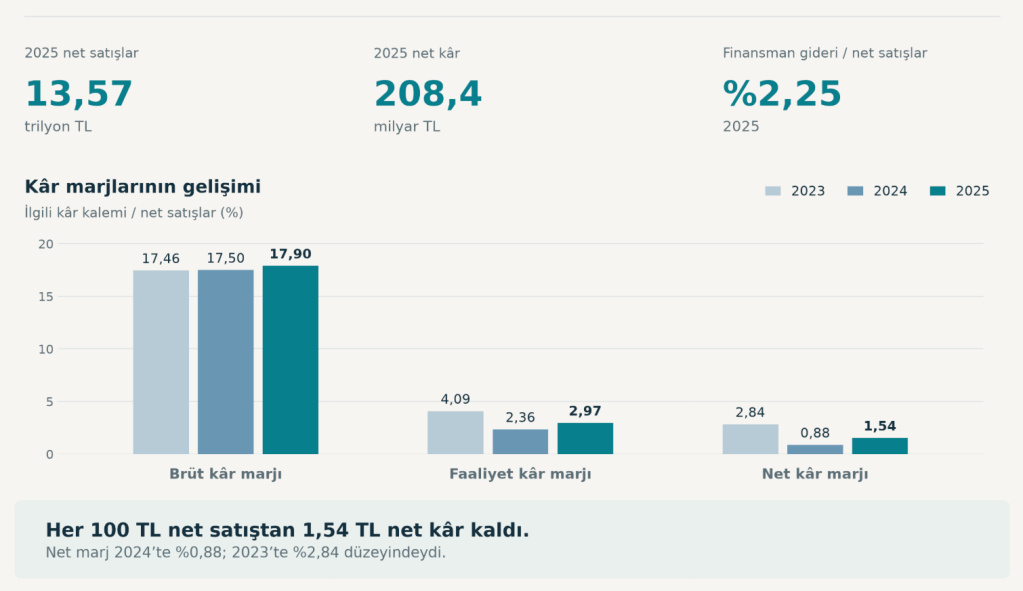
Net kâr marjı 2023’te yüzde 3,75, 2024’te yüzde 2,52, 2025’te yüzde 2,08 oldu. Başka bir ifadeyle, kapsamdaki firmaların toplamında her 100 TL net satışın yaklaşık 2,08 TL’si dönem sonunda net kâr olarak kaldı. Son yıldaki kayıp yaklaşık 0,44 yüzde puan.
Finansman giderleri bu resmin önemli parçalarından biri. Enflasyonla mücadele için sıkılaştırılan kredi koşullarının tüm yıl boyunca devam etmesiyle finansman giderleri, faaliyet kârının yüzde 77,6’sına ulaştı. Tabii ki finansman gideri yalnızca bankalara ödenen olarak düşünülmemeli. Net marjdaki son düşüşü yalnızca artan finansman yüküne bağlayamayız. Diğer olağan gelirlerle giderlerin net katkısı, satışların yüzde 2,86’sinden yüzde 2,04’üne geriledi. Vergi ve diğer yasal yükümlülük karşılıklarının satışlara oranı ise yüzde 0,86’dan yüzde 1,00’e çıktı.
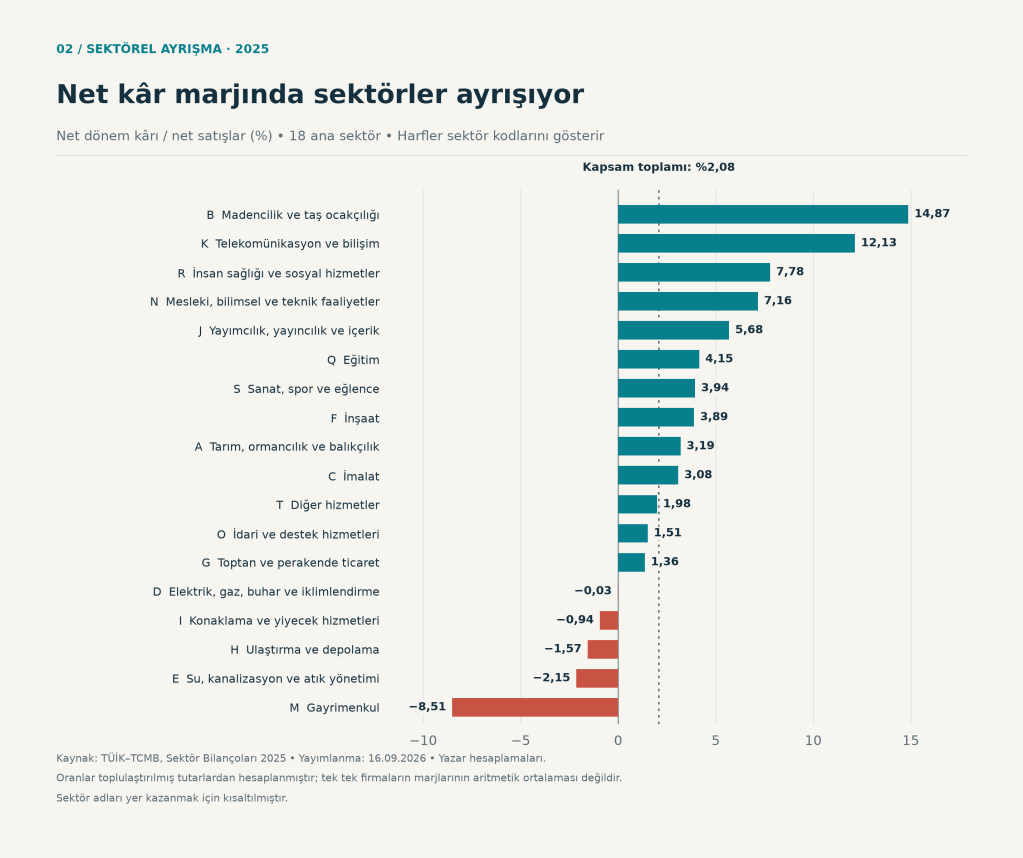
Sektörlere inildiğinde, yüksek toplam kâr ile yüksek kâr marjının farklı şeyler olduğu görülüyor. İmalat, 874 milyar TL net kârla ilk sırada yer alıyor. Buna karşılık net marjı yüzde 3,08. Toptan ve perakende ticaretin 676,7 milyar TL net kârı ise yüzde 1,36 marjla oluşuyor. İnşaatta net kâr 229,1 milyar TL, marj yüzde 3,89. Bu üç sektör, diğer sektörlerin zararları da düşüldükten sonra bulunan toplam net kârın yaklaşık yüzde 79,5’ini oluşturuyor.
Ticaretin ağırlığı özellikle belirleyici. Toptan ve perakende ticaret, kapsamdaki net satışların yüzde 46,1’ini gerçekleştiriyor. Faaliyet marjı yüzde 3,00, net marjı yüzde 1,36 olan bu büyük hacim, genel ortalamayı da aşağıya çekiyor. Bu nedenle toplam marja bakarak bütün sektörlerde aynı fiyatlama gücü bulunduğunu söyleyemeyiz. Ticarette küçük maliyet değişimleri, tahsilat gecikmeleri ve stok taşıma giderleri satış başına kalan dar kazanç açısından önem taşıyor. Hacim büyüklüğü, tek başına güçlü bir kârlılık güvencesi sunmuyor.
Öte yandan TCMB’nin örnekleme ile üretilen daha detaya giren sektör bilançolarına baktığımızda, toptan ticaret çıkarıldığında sadece perakendenin net kâr marjının biraz daha yüksek, 1,54 seviyesinde göründüğü görülüyor. Bu rakam 2024’e göre bir toparlanmaya işaret etse de, finansman ve satışların maliyet yapısındaki olumsuz hava düşünülünce, beklenen rahatlamayı getirmedi diyebiliriz.
İmalatın kendi içinde daha olumlu bir yıllık hareket var: net marj yüzde 2,52’den yüzde 3,08’e, faaliyet marjı yüzde 7,34’ten yüzde 7,90’a çıktı. Buna rağmen finansman giderlerinin satışlara oranı yüzde 5,46 düzeyinde. Öte yandan sektörde çalışan sayısı yüzde 2,9 azalarak yaklaşık 4,18 milyona geriledi. Toplam kapsamdaki istihdamın yüzde 1,2 arttığı bir yılda bu ayrışma dikkat çekiyor. Kârlılıktaki toparlanmanın istihdam artışıyla birlikte ilerlemediği görülüyor; bunun nedenini yalnızca bilanço verileriyle açıklamak mümkün değil.
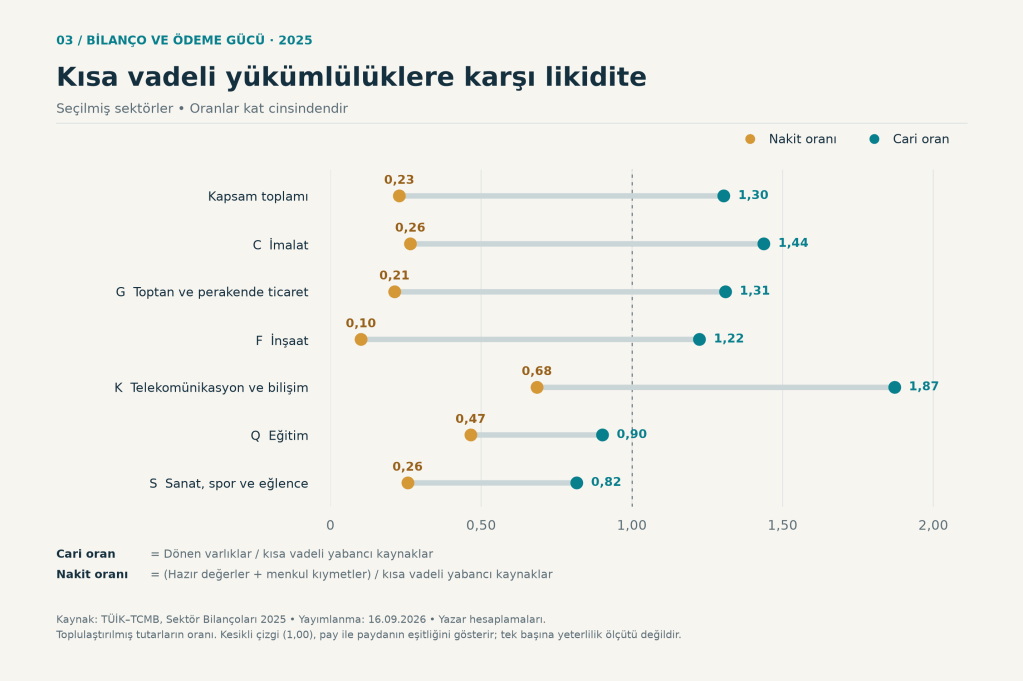
Bilanço tarafında yabancı kaynakların aktiflere oranı 2024’te yüzde 49,39 iken 2025’te yüzde 54,23’e yükseldi. Özkaynak payı da yüzde 50,61’den yüzde 45,77’ye indi. Yabancı kaynaklar yalnızca banka kredilerini değil, ticari borçlar ve diğer yükümlülükleri de içeriyor. Bu yüzden oranı doğrudan kredi borçluluğu diye adlandırmamak gerekiyor. Yine de varlıkların finansmanında özkaynak dışı kaynakların payının arttığı görülüyor. Ayrıca yabancı kaynakların yüzde 73,2’sinin kısa vadeli olması, ödeme takvimini önemli hale getiriyor.
Toplam cari oran 1,30. Yani her 1 TL kısa vadeli yabancı kaynağa karşılık yaklaşık 1,30 TL dönen varlık bulunuyor. Hazır değerlerle menkul kıymetleri aynı yükümlülüklere böldüğümüzde hesaplanan nakit oranı ise yalnızca 0,23. Aradaki fark, dönen varlıkların önemli bölümünün doğrudan kullanılabilir nakitten oluşmadığını gösteriyor. Alacakların tahsil edilmesi ve stokların satılması gerekiyor. Bu görünüm tek başına ödeme güçlüğü kanıtı değildir; tahsilat ve stok yönetiminin önemini ortaya koyar.
İnşaatta net marj yüzde 3,89 olmasına rağmen, cari oran 1,22, nakit oranı 0,10. Yabancı kaynakların aktiflere oranı da %69,36. Telekomünikasyon ve bilişimde cari oran 1,87, nakit oranı ise 0,68 düzeyinde.
Karşılaştırmaların bir sınırı daha var: şirket kapsamı yıllar içinde değişiyor ve geçmiş veriler güncelleniyor. Bu nedenle bu veriyi şirketlerin reel durumunu gösteren değil bir sektör için sabitlenmiş bir grubun yıllar içinde hareketini yansıtan bir yapı olarak düşünmek gerekiyor.
2025 sonuçları, şirket performansını değerlendirirken satış büyümesinin yanı sıra üç ölçü daha koymayı gerektiriyor: faaliyet marjı, net marj ve likidite. Faaliyet kârlılığındaki toparlanma olumlu; net marjdaki daralma ve yabancı kaynak payındaki artış ise bu iyileşmenin sınırlarını gösteriyor. Şirket yöneticileri açısından fiyatlama, maliyet kontrolü, tahsilat ve borç vadeleri birlikte ele alınmalıdır. Önümüzdeki dönemin sağlıklı büyümesi, artan satışların kalıcı kâra ve zamanında tahsil edilen nakde ne ölçüde dönüşebildiğiyle anlaşılacak.


Leave a Reply