Ekonometrist / Veri Bilimci
-
Türkiye’de indirim marketlerinin sıfır noktası : 1995 – 2000
Rağmen – BİM’in Hikayesi – Aziz Zapsu
Kitap İncelemesi
1,614 words7–10 minutesİnsan biraz da zamanın içerisinde süzülmeli, iyi ve kötü anıları birbine karışıp, belirsizleşmeli ve silinip gitmeli….
Nuri Bilge Ceylan’ın “Ahlat Ağacı”nın final sahnesinde İdris Hoca’nın oğluna verdiği bu nasihatin bir yansıması mıdır? Bilemem ama Aziz Zapsu’nun BİM yönetiminden ayrıldıktan tam 21 sene sonra Türkiye’de indirim marketleri segmentinin kuruluş ve kurumsallaşmasını anlatmaya karar vermesinde İdris Hoca’ya benzer bir motivasyon olduğunu sanıyorum. Bu yazıda, Doğan Yayıncılık’tan Şubat ayında “Rağmen: BIM’in Hikayesi” ismi ile çıkan kitabı size tanıtırken, bende bıraktığı izleri de paylaşmak istiyorum.
Babasından kalan sanayi şirketini kardeşi Cüneyt Zapsu ile beraber gıda perakendesi merkezli bir şirketler grubuna dönüştürme hikâyelerini anlattığı kitabında, her ne kadar özellikle BİM’den ayrılışında ortakları ile yaşadığı sorunlardan doğan kırgınlıklarına göndermeler yapsa da, kitabın Aziz Bey’in hayatının bu faslı ile hesaplaştıktan sonra konuya dışarıdan bakarak değerlendirme yapabildiği, bu nedenle de o dönemde olanları bizlere netlikle aktarabildiği bir otobiyografik çalışma olduğunu söyleyebiliriz.
Özellikle benim de profesyonel bir yönetici olarak geçimimi sağladığım perakende sektörünün hem tedarikçi (Balsu) hem de perakende hizmet sağlayıcısı (BIM/A101/Foryou) şapkalarını takmış bir iş adamının ağzından otuz yıl kadar önce Türkiye’de perakendenin nasıl dönüştürüldüğünü anlatıyor.
Biz yapamıyoruz ama siz yapabiliyorsanız, fabrikanın bir köşesi sizin; buyurun yapın
Babalarının 1960 sonrası Almanya’ya yerleşmesi ve Türkiye’den iplik ithalatı yapmasıyla sanayiciliğe başlayan Zapsular, 1979’da Ritter Sport çikolatalarına kaliteli fındık sağlamaya başlamasıyla gıda alanına da adım attılar. Burada, Türkiye’nin Avrupa’nın ana fındık sağlayıcısı olmasına rağmen, Ferrero ve Ritter Sport’un ihtiyaç duyduğu kalitede fındık gönderilememektedir. Almanya’da iş yaptıkları bağlantılarının bu konuda söylenmesi sonrası eksiği keşfeden Zapsu biraderler, bir tanıdıklarının çikolata fabrikasında iki ödünç makine ile fındığımızı Alman standartlarına göre kavurmaya başlıyorlar.
Fındığın hasat yerinde Avrupalı sanayicilerin işleyebileceği hale getirilip katma değeri artırılmış bir ürün olarak ihraç edilmesi, kaynakların sahipliliğinin değil, bunları doğru şekilde süreçlere katmanın yönteminin bulunmasının ne kadar önemli olduğunu gösteriyor…
BIM’in hikayesi : Piyasa araştırması
Fındık hammaddesi ihracatına, kitapta gülümseyerek okuyabileceğiniz Ferrero gerginliği sonrası gıda dağıtımcılığına da geçen Zapsular, büyüme odakları açısından bir ikilemde kalıyorlar. Piyasayı incelediklerinde, gıda dağıtımcılarının işlerini büyütürken genelde lojistik ya da perakende işine girdiklerini görüyorlar. Mağazacılık tarafını tercih ettiklerinde bugünlerde dahi girişimcilerin ihmal etttikleri bir aşamayı atlamıyorlar. Yeni tip indirim marketleri konusunda know-how edinilmesi.
Bu amaçla o dönemde henüz yeni vefat eden Walmart’ın kurucusu Sam Walton’nın oğlu Rob Walton’a, Costco, Target, Avusturyalı Juluis Meinl, Metro AG’ye kadar farklı şirketlerle görüşüyorlar ve Türkiye’de kurulacak bir indirim marketine ne katkı verebileceklerini anlamaya çalışıyorlar. Bu alanda Alman devleri olan Aldi ve Lidl’in ise fizibilite roundlarına net bir ilgisizlik gösterdiklerini anlıyoruz. Sonrasında Aldi’de o zamanlar oldukça büyük olan kameralarını palto altına saklayarak casusluk yapmaları, yakalanmaları ve Türk asıllı bölge müdürü ile diyalogları fizibiliteye verdikleri önemi çok güzel yansıtıyor. Kitapta anlatılan know-how oluşturulması bölümü geleceğin girişimcilerine önemli bir nasihat gibi…
Kitap, bu aşamadan sonra hem kuruluştaki amatör ruhlu heyecanla ilk 120 ürünlük layoutun hazırlanmasını hem de ilk bölge ofisinin açılışını anlatarak BIM’in hikâyesini anlatmaya başlıyor. Bu aşamada önerim, kitabı alıp Zapsu’nun birinci elden şahitliğiyle bu hikâyeyi okumanız. Ancak ben kitabın notları arasında verilen bazı yönetim kültürü notlarına dikkat çekmek istiyorum.
Rağmen: BİM’in Büyümesinin Ardındaki Yönetim Kültürü
Kitaptan çıkardığım notları yeniden gözden geçirirken, bir pirinç türünün tedarik müdürleri toplantısının yapıldığı restoranda, pişirilip masaya getirildiği sahneyi sizin ile paylaşmak istedim. Fiyat ve kalite üzerine yapılan bir toplantıda, satılacak ürünün niteliğini değerlendirmek için toplantı salonunun mutfağında pirinç pişiriliyor ve katılımcılara sunuluyor. Şirketin müşteriye ne vaat ettiği, herkesin aynı ürünü değerlendirebildiği somut bir tartışmaya dönüşüyor. Zapsu, bu tür mikro tartışmalar sırasında aidiyetin güçlendiğini ve şirket kültürünün oluşmaya başladığını anlatıyor.
Bu sahne, bir iş modelinin sürdürülebilmesinin, o modeli uygulayan insanların ortak bir anlayış geliştirmesine bağlı olduğunu ortaya koyuyor. Notlarımda özellikle kararların nasıl alındığı, yetkinin nasıl paylaşıldığı ve çalışanların düşünmeye nasıl teşvik edildiği üzerinde durmuşum. Bu yüzden kitabı, BİM’in kuruluş ve büyüme hikâyesinin içinden geçen bir yönetim kültürü anlatısı olarak, bir Harvard Business Review kitabı gibi de düşünebilirsiniz.
Amip büyümesi yöntemi: verimli genişleme
Kitabın dördüncü bölümünde, “Şirketin Kalbi: Karar Organları”, “Şirket Kültürü” ve “BİM Organizasyon Hedefleri” başlıkları irdelenmiş. Ayrıca altıncı bölümdeki “Amip Büyümesi” ise aynı anlayışın büyüyen bir organizasyonda nasıl korunabileceğine ışık tutuyor.
Kuruluş dönemine ilişkin notlarımda, genel müdürlük ile bölge şirketleri arasındaki yapı dikkat çekiyor. Alışılagelmiş bölge müdürlüğü yapısı yerine, Zapsu Bölge Şirketleri olarak isimlendirdiği otonom yapılar kuruyor. Bölgelerde satış, mali ve idari işler, mağaza geliştirme, depo ve lojistik ile satın alma sorumlulukları bulunmakta. Bölgesel satın alma ekipleri yerel ürünleri keşfediyor, deniyor ve bölgenin ihtiyaçlarını takip ediyor. Böylece merkezin ortak çerçevesi ile sahadaki bilgi arasında bir iş bölümü kuruluyor. Büyümenin beraberinde getirdiği mesafeye karşı, işi bilen insanların karar süreçlerine yakın kalması gözetiliyor. İlginç olan tabii yeni kurulan bir sistem olmanın da faydasını görerek bölgeleri direkt Türkiye’yi 7-12 ya da 26’ya bölerek kurmamaları. İhtiyaç duyuldukça, yeni bölge şirketlerinin diğer bölge şirketleri içinde, bölge genel müdürlerinin talebiyle kurulması (Amip Büyüme).
Amip büyüme ile, ihtiyaca yönelik gelişme
Amip büyüme fikrini de bu çerçevede anlamlı buluyorum. Mağaza sayısı arttıkça, yeni bölge yapıları oluşturmak yönetilebilir bir ölçeği korumanın yolu. Büyüme, sorumluluk taşıyabilecek yeni birimler kurularak sürdürülüyor. Benim buradan çıkardığım ders, büyüme planının yönetme kapasitesiyle birlikte düşünülmesi gerektiği. Yeni mağazaların yanında, onları anlayabilecek, destekleyebilecek ve takip edebilecek yöneticiler de yetiştirilmeli. Yukarıda da bahsettiğim gibi, yeni bölge şirketleri bünyesinden çıktıkları bölge şirketi tarafından tetiklendikleri için bu genişleme stratejisinin getirdiği yönetsel yük, mevcut bölge sorumlularının da bölge miyopluğuna düşmesi engelleniyor ve şirketin sadece satış büyümesi değil, coğrafi olarak organik büyümesi de bölge müdürlerine bir görev olarak verilmiş oluyor.
Yeni bölge şirketleri asgari 500 metrekarelik bir ofis alanı ile 15-20 mağaza ile başlıyor, şirketi kurarken yaptıkları Lidl ve Aldi analizlerine bağlı olarak 150 mağaza üzerinden yönetimin zorlaştığı ve yeni bir bölge şirketinin oluşması gerektiğini düşünüyorlar.
Bu bölgesel yapıyı bir arada tutan mekanizmayı karar toplantılarında görüyoruz. Üç düzenli buluşma öne çıkıyor: genel müdürlerin üç ayda bir yaptığı toplantı (tüm gün), onu izleyen genel satın alma toplantısı (tüm gün) ve bölgelerde pazartesi günleri düzenlenen Round Table.
Birinde bütün bölgeleri ilgilendiren meseleler, diğerinde ürün, fiyat, kalite ve ambalaj kararları, bölgesel toplantılarda ise günlük işleyişle ilgili sorunlar ele alınıyor. Bu düzen, yerel deneyimin ortak kararlara taşınmasına ve alınan kararların bölgelerde anlamlandırılmasına olanak tanıyor.
Genel müdürler toplantısında başkanın bölge genel müdürleri arasından seçilmesi ve kararlar konusunda fikir birliği sağlamaktan sorumlu olması özellikle üzerinde durduğum ayrıntılardan biri. Başkan her toplantının gündemini hazırlıyor. Fikir birliği oluşmadığında toplantı ertelenebiliyor. Böyle bir yöntemin zaman maliyetinin olduğu açık. Buna karşılık, kararın gerekçesini birlikte tartışmak uygulama aşamasındaki sahiplenmeyi güçlendirebilir. Burada benim için asıl mesele, toplantı sonunda aynı cümleyi tekrar eden insanların, o cümleden aynı şeyi anlayıp anlamadıkları.
Kitaptan not aldığım bir başka düşünce dizisi de direkt bununla ilişkili: anlamak, kabul etmek, sindirmek, benimsemek ve savunmak. Zapsu, şirket kurulurken arkadaşlarını stratejisine ortak etmek için bu metodolojiyi kullanıyor. Bir görüşü duymak ve mantığını kavramak, onu kendi kararlarının dayanağı haline getirmek için yeterli olmayabilir. Benimseme, insanın sorularını sorabildiği ve itirazlarını tartışabildiği bir süreç istiyor. Üstelik bu tartışma, ilk fikri ortaya atan kişinin de yanıldığını görmesine yardımcı olabilir. Ortak bir anlayışın oluşması, yöneticinin de öğrenmeye açık kalmasını gerektiriyor.
Bim’de şirket kültürünün tasarlanması
1996–1998 arasındaki şirket kültürü toplantılarını bu açıdan değerli buluyorum. Bunun için başlangıçta 21 son toplantıda 62 kişi olmak üzere Boğaz’da bir lokantada toplanıp, şirketin iş yapış kültürünü oluşturuyorlar. Zapsu, şirket hedefleri metninin her kelimesi üzerinde konuşulduğunu, hatta seçilen ifadeleri korumak uğruna metnin akıcılığından ödün verildiğini söylüyor. Kendisi ve danışmanı Dieter Brandes toplantıları yönlendiriyor; Zapsu, görüşünü baştan açıklaması halinde aynı tartışma ortamının oluşmayacağını belirtiyor. Sorular sorarak düşüncelerin açılmasına alan tanır. Bu anlatıda, ortak metnin hazırlanma biçimi de kültürün bir parçasına dönüşüyor. Toplantılara, diğer toplantılarda olduğu gibi, yönetim kurulu üyeleri katılmıyor; dolayısıyla kültür tepeden empoze edilmiyor.
Ortaya çıkan hedefler üç alanı birlikte ele alıyor: şirketin amacı, büyüme hedefleri ve kültürel-organizasyonel ilkeler. Temel ihtiyaç ürünlerini kaliteyi gözeterek düşük fiyatla sunmak, müşterinin tasarruflu yaşamasına katkıda bulunmak ve müşteri menfaatini kısa vadeli yüksek kazancın önünde tutmak amaçlar arasında yer alıyor. Tedarikçilerle ilişkide karşılıklı kazanç ve üretim verimliliği de önemseniyor. Böylece fiyat vaadi, ürünün niteliği ve iş ortaklarıyla kurulan ilişkiyle birlikte tanımlanıyor.
Çalışanlara ilişkin ifadeler, bu yaklaşımın günlük hayata nasıl yansıtılmasının beklendiğini gösteriyor. Sorumluluğu ve hedefi belirli bir görev, karşılıklı saygıya dayanan çalışma ortamı, mesleki gelişim imkânları ve hatalardan öğrenme, şirketin sunduğu unsurlar arasında yer alıyor. Çalışanlardan da kendi başlarına düşünebilmeleri, koordinasyon içinde karar verebilmeleri, iyileştirme önerileri getirmeleri ve karar alma cesareti göstermeleri bekleniyor. Sorumluluk talebinin yanında, o sorumluluğun kullanılabileceği koşullar da tarif ediliyor.
Yönetim anlayışını en iyi yansıtan kelimelerden biri ise Almanca “warum”: neden? Zapsu’nun anlatımında toplantılarda tekrarlanan bu soru, zamanla mağaza ofislerine kadar taşınıyor. Çalışanın yaptığı işin gerekçesini anlaması, anlamadığında sorabilmesi; yöneticinin de anlaşılır bir cevap verebilmesi bekleniyor. Gerekçeyi bilen bir çalışan, talimat eksik kaldığında veya yanlış geldiğinde durumu değerlendirebilir. Bu da yetki devrinin bilgi ve anlayışla desteklenmesini gerektirir.
Bu notları bir araya getirince, BİM’in kuruluş anlatısında birbirini tamamlayan tercihler görüyorum: bölgesel sorumluluk, düzenli tartışma, birlikte oluşturulan ilkeler, düşünme cesareti ve sonuçların takibi. Zapsu’nun anlattığı yönetim yaklaşımının gücü, bunların bir arada düşünülmesinde yatıyor. Bir yandan çalışana karar verme alanı açılırken, diğer yandan ortak amaçların ve sorumlulukların anlaşılması için emek harcanıyor.
Rağmen’den kendi payıma aldığım en güçlü düşünce, çalışanların bir kararı nasıl benimsediğine daha fazla dikkat edilmesi oldu. Bir organizasyonda “neden?” sorusuna ayrılan zaman, insanları dinleme sabrı ve kararın gerekçesini paylaşma alışkanlığı, günlük işlerin içinde kolayca geri plana düşebilir.
Kitaptaki toplantı masasına, orada pişirilip paylaşılan pirince ve tek tek tartışılan kelimelere bu gözle dönüyorum: Ortak bir çalışma kültürü, böyle somut anlarda kuruluyor.
Ancak 2004 yılında çok sınırlı olsa da olayların meydana gelişini takip etme imkânım olduğundan ve bu kitaptaki bazı noktalardan çıkardığım notlar ile, Sayın Zapsu’nun sonunda BIM’den ayrılmasına neden olan olaylar dizisinin içindeki yönetim kurulunun merkeziyetçi ve muhafazakâr yaklaşımının çok da iyi sakinleştiremediğini, sonuçta bir yol ayrımına geldiğini görüyorum….
Son aşamada, kitap gerçekten ülkemizde dijitalleşmeden önce mağazacılıkta gerçekleşen büyük dönüşüm olan indirim marketlerinin ortaya çıktığı dönem ve bunların kurumsallaşması birinci ağızdan tanıklık ile anlatıyor. Perakende sektörü dinamikleri konusunda meraklı okuyucuya kesinlikle öneririm
Not: Hazırlanan makalede ana tartışma noktalarının tümü yazar tarafından belirlenmiştir, içerik üzerinde yapılan düzenlemeler sonrası AI etkisi %35 seviyesinde kalmıştır.
-
2025 sektör bilançoları: Net kâr marjı daralıyor
752 words3–5 minutesTÜİK ülkemizde kurumlar vergisi mükellefi olan tüm firmalardan derlenen bilgilerle hazırlanan Yıllık İş İstatistikleri’nin “Sektörel Bilançolar” bölümünü bugün açıkladı. Bu veri, finansal kesim dışında tüm firmaların “Bilanço” ve “Gelir Tabloları” nın sektör detayında toplulaştırılmış verisini içeriyor.
Yıl boyunca %30’lar civarında seyreden enflasyonun bir sonucu olarak, 2025 yılında kapsamdaki firmaların toplam satışlarının arttığı, ancak satış başına net kârın azaldığı görülüyor.
Çalışmanın kapsadığı 1 milyon 150 bin 191 firma, geçtiğimiz sene, 107,7 trilyon TL net satış ve 2,24 trilyon TL net kâr üretti. Yaklaşık 14,4 milyon kişinin çalıştığı bu geniş kesimde bilanço büyüklüğü 124 trilyon TL’ye yaklaştı.
Geçtiğimiz senenin (2024) verileriyle karşılaştırıldığında, 2025’te net satışlar nominal olarak yüzde 35,4, toplam faaliyet kârı yüzde 46,7 arttı. Ancak net kârlardaki artış ise yüzde 11,7’de kaldı. Böylece işletmeler daha fazla satış ve daha yüksek faaliyet kârı üretirken, nihai kazançları satışlarının gerisinde büyüdü. Yüksek enflasyonun etkisiyle, yerli para cinsinden büyüyen satışlar, tek başına daha fazla üretim, daha yüksek verimlilik veya daha güçlü satın alma gücüne dönüşmedi.
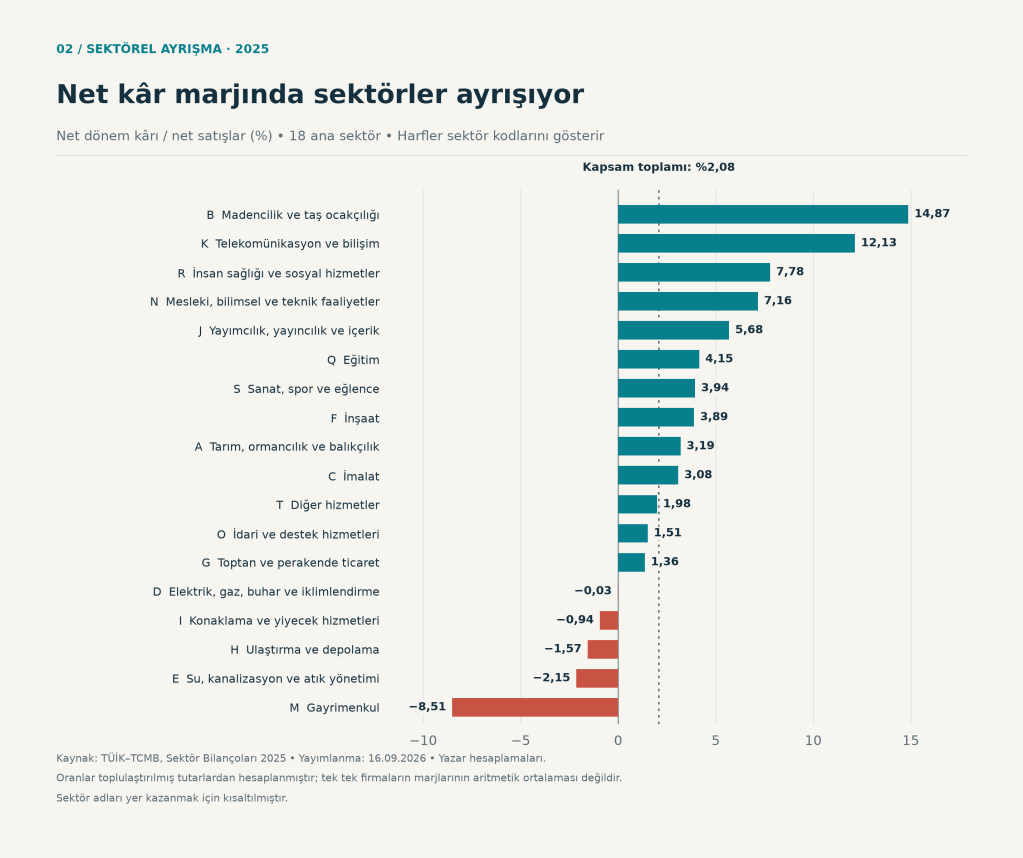
Net kâr marjı 2023’te yüzde 3,75, 2024’te yüzde 2,52, 2025’te yüzde 2,08 oldu. Başka bir ifadeyle, kapsamdaki firmaların toplamında her 100 TL net satışın yaklaşık 2,08 TL’si dönem sonunda net kâr olarak kaldı. Son yıldaki kayıp yaklaşık 0,44 yüzde puan.
Finansman giderleri bu resmin önemli parçalarından biri. Enflasyonla mücadele için sıkılaştırılan kredi koşullarının tüm yıl boyunca devam etmesiyle finansman giderleri, faaliyet kârının yüzde 77,6’sına ulaştı. Tabii ki finansman gideri yalnızca bankalara ödenen olarak düşünülmemeli. Net marjdaki son düşüşü yalnızca artan finansman yüküne bağlayamayız. Diğer olağan gelirlerle giderlerin net katkısı, satışların yüzde 2,86’sinden yüzde 2,04’üne geriledi. Vergi ve diğer yasal yükümlülük karşılıklarının satışlara oranı ise yüzde 0,86’dan yüzde 1,00’e çıktı.
Sektörlere inildiğinde, yüksek toplam kâr ile yüksek kâr marjının farklı şeyler olduğu görülüyor. İmalat, 874 milyar TL net kârla ilk sırada yer alıyor. Buna karşılık net marjı yüzde 3,08. Toptan ve perakende ticaretin 676,7 milyar TL net kârı ise yüzde 1,36 marjla oluşuyor. İnşaatta net kâr 229,1 milyar TL, marj yüzde 3,89. Bu üç sektör, diğer sektörlerin zararları da düşüldükten sonra bulunan toplam net kârın yaklaşık yüzde 79,5’ini oluşturuyor.
Ticaretin ağırlığı özellikle belirleyici. Toptan ve perakende ticaret, kapsamdaki net satışların yüzde 46,1’ini gerçekleştiriyor. Faaliyet marjı yüzde 3,00, net marjı yüzde 1,36 olan bu büyük hacim, genel ortalamayı da aşağıya çekiyor. Bu nedenle toplam marja bakarak bütün sektörlerde aynı fiyatlama gücü bulunduğunu söyleyemeyiz. Ticarette küçük maliyet değişimleri, tahsilat gecikmeleri ve stok taşıma giderleri satış başına kalan dar kazanç açısından önem taşıyor. Hacim büyüklüğü, tek başına güçlü bir kârlılık güvencesi sunmuyor.
Öte yandan TCMB’nin örnekleme ile üretilen daha detaya giren sektör bilançolarına baktığımızda, toptan ticaret çıkarıldığında sadece perakendenin net kâr marjının biraz daha yüksek, 1,54 seviyesinde göründüğü görülüyor. Bu rakam 2024’e göre bir toparlanmaya işaret etse de, finansman ve satışların maliyet yapısındaki olumsuz hava düşünülünce, beklenen rahatlamayı getirmedi diyebiliriz.
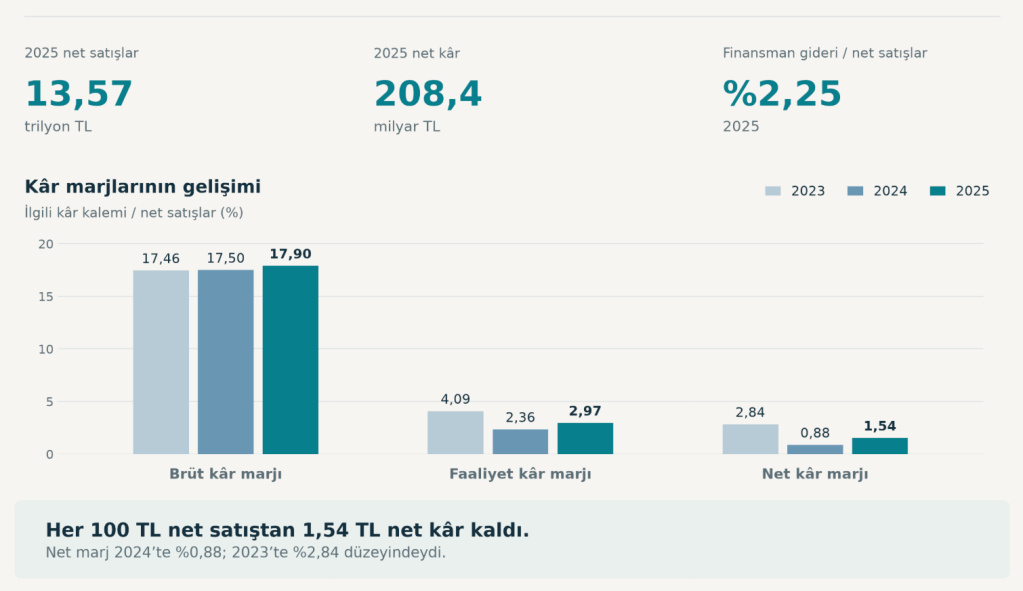
İmalatın kendi içinde daha olumlu bir yıllık hareket var: net marj yüzde 2,52’den yüzde 3,08’e, faaliyet marjı yüzde 7,34’ten yüzde 7,90’a çıktı. Buna rağmen finansman giderlerinin satışlara oranı yüzde 5,46 düzeyinde. Öte yandan sektörde çalışan sayısı yüzde 2,9 azalarak yaklaşık 4,18 milyona geriledi. Toplam kapsamdaki istihdamın yüzde 1,2 arttığı bir yılda bu ayrışma dikkat çekiyor. Kârlılıktaki toparlanmanın istihdam artışıyla birlikte ilerlemediği görülüyor; bunun nedenini yalnızca bilanço verileriyle açıklamak mümkün değil.
Bilanço tarafında yabancı kaynakların aktiflere oranı 2024’te yüzde 49,39 iken 2025’te yüzde 54,23’e yükseldi. Özkaynak payı da yüzde 50,61’den yüzde 45,77’ye indi. Yabancı kaynaklar yalnızca banka kredilerini değil, ticari borçlar ve diğer yükümlülükleri de içeriyor. Bu yüzden oranı doğrudan kredi borçluluğu diye adlandırmamak gerekiyor. Yine de varlıkların finansmanında özkaynak dışı kaynakların payının arttığı görülüyor. Ayrıca yabancı kaynakların yüzde 73,2’sinin kısa vadeli olması, ödeme takvimini önemli hale getiriyor.
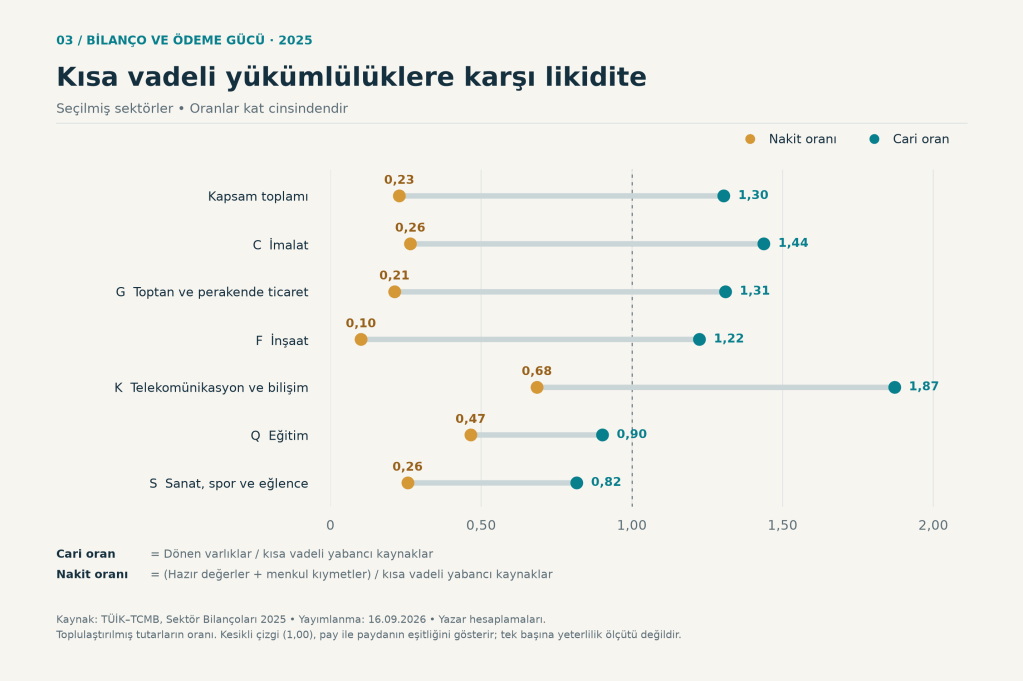
Toplam cari oran 1,30. Yani her 1 TL kısa vadeli yabancı kaynağa karşılık yaklaşık 1,30 TL dönen varlık bulunuyor. Hazır değerlerle menkul kıymetleri aynı yükümlülüklere böldüğümüzde hesaplanan nakit oranı ise yalnızca 0,23. Aradaki fark, dönen varlıkların önemli bölümünün doğrudan kullanılabilir nakitten oluşmadığını gösteriyor. Alacakların tahsil edilmesi ve stokların satılması gerekiyor. Bu görünüm tek başına ödeme güçlüğü kanıtı değildir; tahsilat ve stok yönetiminin önemini ortaya koyar.
İnşaatta net marj yüzde 3,89 olmasına rağmen, cari oran 1,22, nakit oranı 0,10. Yabancı kaynakların aktiflere oranı da %69,36. Telekomünikasyon ve bilişimde cari oran 1,87, nakit oranı ise 0,68 düzeyinde.
Karşılaştırmaların bir sınırı daha var: şirket kapsamı yıllar içinde değişiyor ve geçmiş veriler güncelleniyor. Bu nedenle bu veriyi şirketlerin reel durumunu gösteren değil bir sektör için sabitlenmiş bir grubun yıllar içinde hareketini yansıtan bir yapı olarak düşünmek gerekiyor.
2025 sonuçları, şirket performansını değerlendirirken satış büyümesinin yanı sıra üç ölçü daha koymayı gerektiriyor: faaliyet marjı, net marj ve likidite. Faaliyet kârlılığındaki toparlanma olumlu; net marjdaki daralma ve yabancı kaynak payındaki artış ise bu iyileşmenin sınırlarını gösteriyor. Şirket yöneticileri açısından fiyatlama, maliyet kontrolü, tahsilat ve borç vadeleri birlikte ele alınmalıdır. Önümüzdeki dönemin sağlıklı büyümesi, artan satışların kalıcı kâra ve zamanında tahsil edilen nakde ne ölçüde dönüşebildiğiyle anlaşılacak.
-
Modelden Önce Karar: AI Çağında Analitiği Yeniden Düşünmek
1,329 words6–8 minutesSon üç yıldır yapay zekâ teknolojilerinde yaşadığımız üretim patlaması nedeniyle içinde bulunduğumuz dönem ve yakın gelecek, “yapay zekâ çağı” olarak adlandırılıyor. Ancak aslında bu dönemin şafak noktasının neredeyse 200 yıl önce yaşandığını söyleyebiliriz. Büyük dil modelleri, halka mal olmuş adıyla üretken yapay zekâ, sürpriz bir şekilde ortaya çıkan ve hikâyeyi başlatan bir fenomen değil. Aksine, 200 senelik bir gelişme ve evrilme süreci içerisinde önemli atılım noktalarından biri.
Yakın tarihe dönüp baktığımızda, yapay zekânın rüyalardan gerçekler arenasına çıkışının, programlanabilir bir hesap makinesini ilk defa kavramsallaştıran Babbage’ın “Analitik Motoru”nun, Ada Lovelace tarafından Bernoulli sayılarını hesaplamaya yönelik programlanmasıyla gerçekleştiğini görüyoruz.
Konuyu bu kez tarihsel gelişim perspektifiyle ele almak neden çok önemli? Çünkü son üç dört yıldır yapay zekâ denildiğinde yalnızca “üretken yapay zekâ” anlaşılır oldu. Oysa ondan iki yüz yıl önce kavramsallaştırılmaya başlayan betimleyici ve tahmin edici yapay zekâ, yalnızca üretken yapının öncülleri değil; aynı zamanda problem türü ve çözüm imkânları açısından alternatifleri de olabilir.
Bu yazıda, iş hayatında betimleyici ve tahmin edici yapay zekânın uygulama ve öğretim tarafında çalışmış bir araştırmacı olarak, üretken yapay zekânın kendi öncülleriyle etkileşimini ve günümüzün ihtişamlı teknolojileriyle nasıl doğru analizler yapılabileceğini ele alacağım.
Üretken Yapay Zekâ, Yapay Zekânın Tamamı Değildir
Başlamadan önce, yazının başlangıcında da belirttiğim gibi, bugünlerde yapay zekâ denildiğinde zihinlerde oluşan tabloya ilişkin önemli bir yanılgıya değinmek gerekiyor: Yapay zekâyı, analitiğin işlevlerinden yalnızca biri olan üretken yapay zekâdan ibaret sanmamak gerekir. Transformer modelleri ve dikkat (attention) mekanizması sayesinde karmaşık komutlara yanıt üretebilen üretken yapay zekâ, doğası gereği deterministik biçimde hareket edememektedir. Bu nedenle, betimleyici, tahmin edici ve yönlendirici yapay zekâ alanlarına giren problemlerde hâlâ 2022 öncesinde geliştirilen algoritmik yaklaşımlara ihtiyaç duyuyoruz.
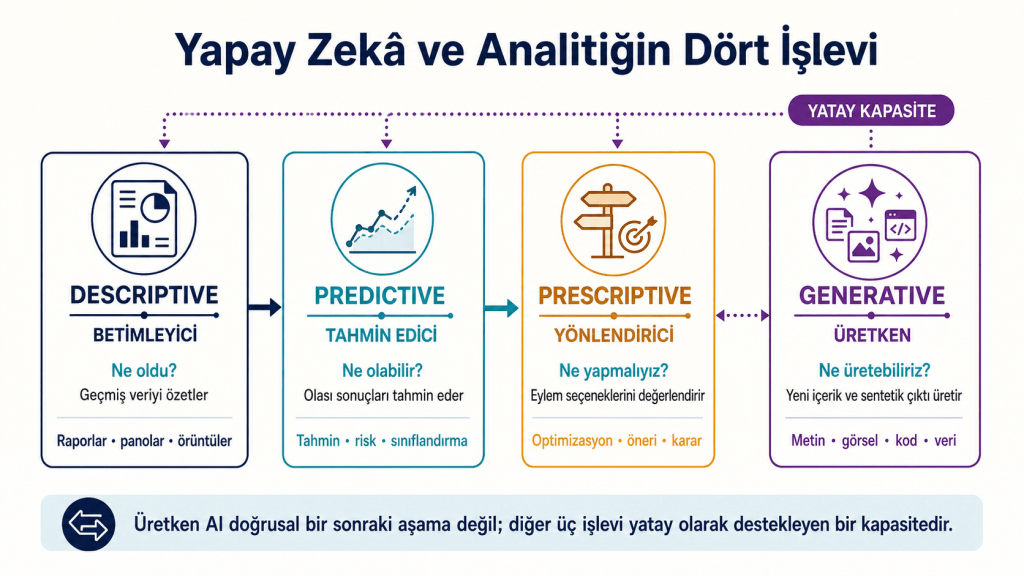
Yani üretken yapay zekâ, Kuhn’un önerdiği anlamda, bilimsel devrimlerin ardından paradigmaların değişmesiyle ortaya çıkmış tarihsel bir son nokta değildir. Aksine, diğer analitik yaklaşımları destekleyen tamamlayıcı bir yapıdır. Nasıl ki ajan tabanlı yapay zekâ, yıllardır oturmuş bir metodolojiye sahip uygulama geliştirme alanının hızını ve verimliliğini artırdıysa, veri bilimi tarafında da benzer bir dönüşüm yaşıyoruz. Öngörü, sınıflandırma ve benzerlik modellerimizi geliştirirken, çıktıların biçimlendirilmesinde yapay zekâ yapılarını kontrollü ve yoğun bir biçimde kullanıyoruz.
Burada sözünü ettiğim taksonomiyi, büyük ölçüde David Bending ve Antonio Brauche’nin Management Review Quarterly dergisinde yayımlanan makalesinde yer alan yapıdan sadeleştirerek aldım. Meraklı okuyucular, açık erişimli makaleyi yazının sonundaki bağlantıdan okuyabilirler.
Daha Fazla Veri, Daha İyi Karar Demek Değildir
Modelleme teknolojilerinde son dönemde yaşanan ilerlemelerin yol açtığı kavram karmaşasını toparladığımıza göre, çalışmalarımıza destek sağlayan üretken yapay zekâ hizmetleriyle güçlendirilmiş bir analitik kültürde başarı için gereken temel kavramlara odaklanabiliriz.
Kurumların yapay zekâ destekli analitiğe yaklaşırken çözmesi gereken temel konu; daha fazla kişinin altyapıya erişmesini sağlamak, daha hızlı donanım edinmek ya da daha ileri üretken yapay zekâ imkânları sunmak değildir. Bunlar zaten analitik ekiplerinize sağlamanız gereken temel altyapının parçalarıdır. Kurum içinde veriyle konuşma kültürünün geliştirilmesine ve veri demokratizasyonuna hizmet eden “self servis analitik” sistemleri açısından bunlar önemli konular olabilir. Ancak bu yazıda daha çok “karar analitiği” tarafına odaklanmak istiyorum.

Çok basit bir tanımlamayla self servis analitik, insanların daha fazla yanıt üretmesini sağlarken karar analitiği hangi yanıtın hangi kararı değiştireceğini belirler. Doğrudan etki yaratacak kararların alınmasına odaklandığı için karar analitiği, kurum içindeki iş birimleri ile konu uzmanlığı gelişmiş analitik ekiplerin ortak çalışmasıyla ele alınması gereken bir yapıdır.
S&P Global’in geçtiğimiz yıl yaptırdığı anket, kurumların yüzde 42’sinin yıl içinde başlattıkları yapay zekâ projelerini henüz yıl tamamlanmadan gündemlerinden çıkardığını ortaya koyuyor. Üstelik çoğunlukla milyonlarca dolarlık donanım ve yapay zekâ bütçesine sahip firmalarda yaşanan bu durum, yeterli teknolojik yatırım yapılmamasından kaynaklanmıyor. Asıl neden, kişilerin hangi iş problemini çözeceklerini ve hangi kararı alacaklarını en başta iyi planlamamalarıdır.
Önce Kararı Tanımlamak
Hangi kararın alınacağı ve hangi problemin çözüleceğinin belirlenmesindeki güçlük, biraz da büyük veri dönüşümünden sonra öne çıkarılan “veri odaklı karar verme” ve “veriyle yönetilen şirket olma” hedeflerinin kurgulanmasındaki bakış açısı hatasından kaynaklanıyor.
Analitiği, ne sorulursa sorulsun doğru ve çözüm getirecek cevabı veren büyülü bir ajan olarak görme yaklaşımı; modelleme, istatistik ve olasılık perspektifinden değerlendirme yapmakta zorlanan kesimlerce benimsendi.
“Veri konuşsun” zorlaması, son kertede kararları verilerin değil insanların verdiği gerçeğini unutturdu. Aynı zamanda verinin insan muhakemesinin yerini hiçbir zaman alamayacağını; onu yalnızca disipline eden, sezgileri sınayan ve gözden kaçan örüntülere dikkat çeken bir araç olduğunu gözden kaçırmamıza neden oldu.
Artık veri bir araç değil, karar vermek için bir amaç hâline geldi.
Yapay zekâ destekli analitiğin bir karar verici olmadığı, yalnızca karar vericinin muhakemesini geliştirebileceği düşüncesini kabul etmek elbette zor. Bu, özellikle üzerlerindeki karar verme sorumluluğunun yükünü eşit sorumluk sahibi bir ortak ile paylaşmak isteyen karar vericiler için daha da zordur. Bu teknolojik imkânı araç değil amaç yerine koyanlar, çıktılara yanlış perspektiften baktıkları ve üretilen içgörüleri kendi deneyimleriyle birleştirerek rafine etmedikleri için yapay zekânın şu zaaflarını fark edemeyebilirler:
- Olasılıklı, dolayısıyla kesin olmayan karar yapısı,
- Geçmiş verilerden öğrendiği için yeni politika değişikliklerini algılamada beklenen yavaşlığı,
- Transformer modelleri ve dikkat mekanizmasıyla bağlam farkındalığı artmış olsa da hiçbir konuyu bir insanın doğal ortamında algıladığı gibi algılayamaması.
Bu zaafların gözden kaçırılması hatalı kararlar verilmesine neden olabilir. Burada, kararın hesabını verme sorumluluğunu tümüyle makineye devretmenin çekiciliğini de göz ardı etmemeliyiz. Ancak bu doğru değildir.
Yapay zekâ hiçbir karar vericinin işini kolaylaştırmayacaktır. Aksine, karar alırken kullanılabilecek analitik çıktıların üretilme hızını ve sayısını artırarak, sınırlı da olsa muhakeme için gereken süreyi uzatacaktır. Bunu yaparken karar verme sürecine metodolojik bir zorluk getirecek; fakat aynı zamanda insanlara daha isabetli ve çok kriterli karar verme imkânı kazandıracaktır.
Ancak veri ve yapay zekânın bu kadar geliştiği bir dünyada rakipleriniz çok boyutlu karar alma yöntemlerine odaklanırken sizin çoğunlukla geçmişteki kişisel deneyimlerinizle karar vermeniz, şirketiniz açısından önemli bir tehlikeye dönüşecektir.
Sonuç: Modelden Önce Karar
Yazının bu aşamasına kadar sonucun karara dönüştürülmesine odaklandık. Ancak doğru karar almanın bir diğer sütunu da doğru soruyu sormaktır. Son yıllarda, üretken yapay zekâya sorulan soruların cevaba dönüşme sürecinde soru kalitesinin sonuçlara ne kadar güçlü biçimde yansıdığını daha rahat gördük. Oysa üretken yapay zekânın yaygınlaşmasından önce de bir kümeleme problemine sınıflandırmayla yaklaşılması ya da öngörü problemlerinde zaman boyutu bulunmayan modellerin tercih edilmesi gibi yanlış problem kurulumları nedeniyle üretilen içgörülerin kalitesinde düşüşlerle karşılaşıyorduk.

Bugün analitik ekiplerin ve onların ürün sahibi (product owner) konumundaki kişilerin yapması gereken, iş problemini yani soruyu iyi tanımlamadan çıktı aşamasına kesinlikle geçmemektir. Yapay zekâ, sisteme yalnızca daha fazla cevap üretmesi için takılan bir eklenti değil; karar kalitesini geliştirecek analitiği üreten çalışma modelinin bir parçası olmalıdır.
Her projeye başlanırken, henüz veri hazırlıkları başlamadan önce aşağıdaki soruların dürüstçe cevaplanmış olması gerekir:
- Verilecek karar nedir?
- Bu kararın sahibi kimdir?
- Masadaki gerçek seçenekler nelerdir?
- Kurum, sonuçlara göre hangi eylemi gerçekleştirebilir?
- Hangi kanıt, mevcut görüşü değiştirebilir?
- Başarı neye göre değerlendirilecektir?
- Hangi sonuç bize yanıldığımızı gösterecektir?
Karar analitiği, analizi belirli bir karar etrafında tasarlayarak karar sahibini, seçenekleri ve gerekli kanıt standardını tanımlar. Bulguları uygulanabilir bir eyleme bağlar ve sonuçların nasıl ölçüleceğini daha en başta belirler.
Yukarıda da belirttiğim gibi, kurumlarda analitik ve yapay zekâyla karar verme sürecinde teknoloji ve yöntem tek başına yeterli değildir. Peki, yalnızca analitik kullanmak ve yöneticilere
“Karar verirken içgüdülerinizin yanında analitik yapılara da güvenin”
demek, analitiğin gücünün şirket yönetimine yansımasını sağlar mı? Sizi zorlamaya devam edeceğim ama tabii ki hayır. Analitiğin karar süreçlerine doğru biçimde yansıtılabilmesi için kurumların edinmesi gereken bazı alışkanlıklar vardır:
- Mevcut görüşleri çürüten kanıtların da değerli kabul edilmesi,
- Karar alıcılar ile kararların etkisini ölçen birimlerin birbirinden bağımsız olması,
- Başarı kriterlerinin mutlaka sonuçlar görülmeden önce belirlenmesi,
- Yapay zekâ destekli analizin, karar sahibinin kendi görüşlerini doğrulama aracına dönüştürülmemesi,
- Karar alıcıların, analitik çıktıların da tıpkı deneyimler gibi hatasız ve deterministik olmadığını, sapmalı olabileceğini bilmesi gibi.
Bir kurum yalnızca duymak istediği sonuçları ödüllendiriyorsa en gelişmiş yapay zekâ sistemi bile daha iyi kararlar değil, daha ikna edici gerekçelendirmeler üretir.
Peki, deneyime dayalı karar alma, yapay zeka analitiği ile karşılaştırıldığında hatasız mıdır? Bu da başka bir yazının konusu…
Konuyu toparlamak gerekirse yapay zekâ, analitiğin hızını ve erişilebilirliğini kuşkusuz artırıyor. Ancak bu hız, doğru çerçevelenmiş problemlerde bir avantajken yanlış sorularda hata çarpanı görevi görebilir. Kurumlar analitikteki başarılarını yalnızca karar üretimine göre değil, karar kalitesindeki gelişmeye göre de değerlendirmelidir. Bunun için karar sahipliğinin, kanıt standartlarının ve nesnel ölçüm kültürünün oluşturulması gerekir.
Unutmayalım: Analizleri egomuzu beslemek ya da savaşları kazanmak için yapmıyoruz. Yapay zekâ ve analitiğin değeri, ne kadar çok kanıt ürettikleriyle değil; kararlarımızı ne ölçüde daha açık, sınanabilir ve savunulabilir hâle getirdikleriyle ortaya çıkar.
[Açık kaynaklı makale] https://link.springer.com/article/10.1007/s11301-024-00451-y -
Sekiz milyarlık bir Dünya’nın yüzde biriyiz…
TÜİK 11 Temmuz Dünya Nüfus Günü nedeniyle ülkemizin Dünya demografisi üzerindeki yerini gösteren istatistikleri yayınladı.
552 words2–4 minutes“Dünya Nüfus Günü”, gezegenimiz üzerinde yaşayan nüfusun 5 milyarı aştığı gün olan 11 Temmuz 1987’nin şerefine Birleşmiş Milletler tarafından 1989’da uluslararası bir gün olarak kabul edildi. Birleşmiş Milletler Nüfus Fonu her sene bu tarihte yayımladığı “Hayatlar, Seçimler ve Gelecekler” raporu ile dünyanın demografik trendlerini yorumluyor.
Bugün gezegenimizde 8,2 milyar insan yaşıyor. Bunun yaklaşık 86 milyon kadarı ülkemizde bulunuyor; bu bağlamda dünya nüfusunun yaklaşık %1’ini oluşturuyoruz. Öte yandan bu seviye ile Türkiye 194 ülke arasında kalabalıklık açısından 18’inci sıraya oturuyor. Her üç insandan biri ya Hindistan’da ya da Çin’de yaşıyor (%35). Türkiye’nin de bulunduğu en fazla nüfusa sahip ilk 20 ülke, dünya nüfusunun %68,5’ini barındırıyor — geri kalan 200’den fazla ülkeye ise dünya nüfusunun yalnızca üçte biri düşüyor.

Dünya’nın içerisinde Türkiye’nin yansımasına. bakmadan önce, 2026 nüfus günün temasını; “Gençlerin umutlarını ve özlemlerini gerçekleştirmek – bugün ve gelecek için.” olarak açıklayan BM Nüfus Fonu’nun 73 ülkede 18-39 yaş arasındaki kişilere yaptığı anketten çıkan sonuçları paylaşmak istiyorum. Ankete Türkiye dahil olmamasına rağmen, sorunlar bizim için çok tanıdık.
Gençlerin %70’i evliliği içeren bir yaşam tarzı istiyor; ideal çocuk sayısı ise hemen her bölgede 2. Çocuk sahibi olmanın bir numaralı nedeni de %80 ile “çocukların getirdiği mutluluk”. Peki, gezegenimizde doğurganlık neden hızla düşüyor? Tabii ki sorun tamamen ekonomik. Gençlerin %72’si ekonomik ve konut kısıtlarının onları çocuk sahibi olma kararından vazgeçirdiğini söylüyor. Neden kendinizi ebeveynliğe hazır hissetmiyorsunuz sorusuna, gelen cevaplarda bu durumla paralel, finansal güvence, istikrarlı bir iş ve duygusal hazırlık nedenlerinin hepsi gençlerin %80’inden fazlası tarafından sıralanmış.
Bunun sonucu olarak, Batı Avrupa ve Kuzey Amerika’da 35-39 yaş aralığında dahi çocuksuz kadın oranı %41 iken erkek oranı %49 ve bu grubun ezici bir çoğunluğu aslında çocuk istiyor. Bu şartlar Dünya nüfusunu kararlı adımlarla yenilenme düzeyi olan 2,1 seviyesinin altına taşıyor.
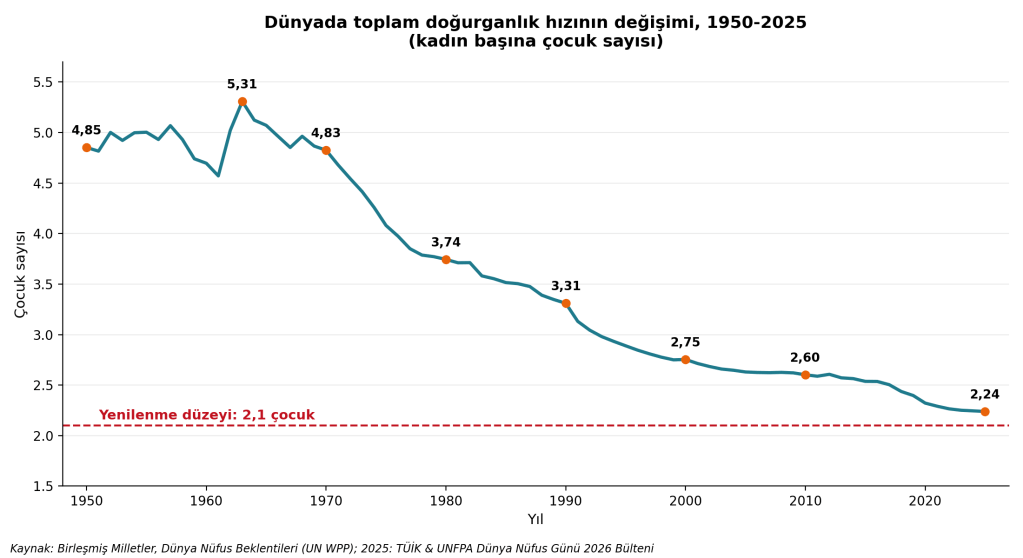
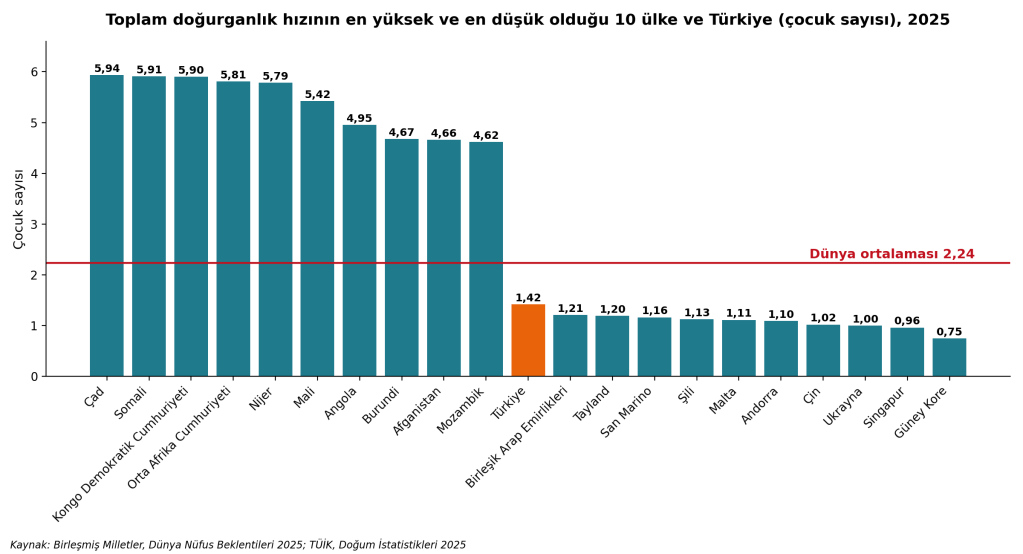
Bu noktada dilerseniz Türkiye’nin dünya nüfusu içindeki yerini de bakalım. Dünyayı bıraktığımız noktadan, doğurganlık seviyesinden başlayabiliriz. Türkiye’nin doğurganlık hızı (kadın başına çocuk sayısı) 1,42 çocuk ile dünya ortalaması olan 2,24’ün ve nüfusun kendini yenilemesi için gereken 2,1 eşiğinin çok altında. Bu oran ile Türkiye doğurganlık hızının en düşük olduğu 10 ülkenin hemen yakınında konumlanıyor. Artık Türkiye’nin doğurganlık açısından Avrupa ülkeleriyle aynı ligde olduğunu söyleyebiliriz.
Ülkemizde 2001 yılında doğurganlığın en yüksek olduğu yaş aralığı 20 – 24 arası iken 2025 te bunun 25-29 yaş aralığına kaydığını görüyoruz.
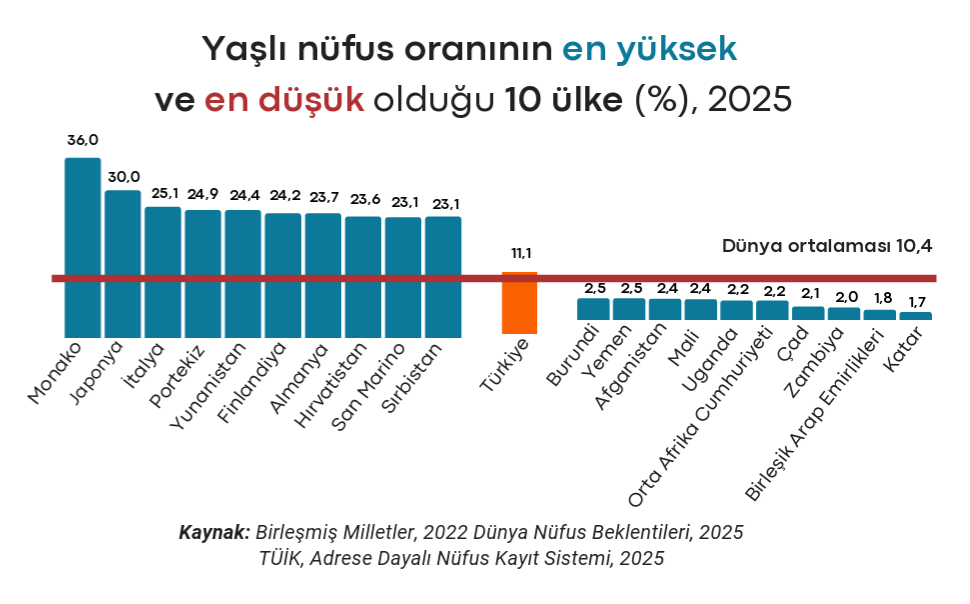
Dünyada 65 yaş üzeri nüfusun oranı %10,4 olarak görülürken, Türkiye’de yaşlıların oranı %11,1 ile (9,6 milyon kişi) artık dünya ortalamasının üzerinde. Monako ve Japonya bu oran açısından %30’lar bandında iken, İtalya, Portekiz, Yunanistan gibi ülkeler %25 bandında. Türkiye’de sadece beş senede yaşlı nüfusun %9,5’ten %11’e yükseldiği düşünüldüğünde, ülkemizin yaşlanan nüfusun refahının korunması gibi önemli bir problemle karşı karşıya olduğunu söyleyebiliriz.
Nüfus yaşlanması sadece doğurganlık hızındaki kontrol edilemeyen düşüşten değil aynı zamanda Dünya’da beklenen ömürdeki hızlı artıştan da kaynaklanıyor. Türkiye’de bugün doğan bir erkeğin ortalama beklenen yaşam süresi 75,5 iken, kadınlar için beklenen yaşam süresi 80,7. Öte yandan, bu rakamlarla Türkiye her iki cinsiyet için de dünya ortalamasının üzerinde. Monako, San Marino gibi dar bir nüfus profiline ülkeleri çıkarırsak Avustralya’da kadınlarda doğuştan beklenen ortalama yaşam süresi 84, öte yandan Japonya için bu rakam 88. Yaşam beklentisinin en yüksek olduğu 10 ülke için bakıldığında, ülkelerin her birinde kadınların ortalama 4-6 yıl daha fazla yaşadığı görülüyor. Öte yandan, 4 senedir yoğun bir savaşın etkisi altında kalan Ukrayna’da kadınların ortalama ömür süresinin erkeklerininkini 9,5 yıl aştığını görüyoruz.
Bu bültenin çizdiği portre net: Türkiye daha az doğan, daha geç anne olan, daha uzun yaşayan ve giderek yaşlanan bir ülke. Çocuk ve genç oranlarında dünya ortalamasının altına inmiş, yaşlı oranında ise üstüne çıkmış durumda.
-
Open to work
Yapay Zeka Çağında nasıl öne geçebilirsiniz…
1,046 words4–7 minutesYaklaşık üç senedir insanlık, belki de teknoloji çağının en hızlı ve en etkili dönüşümünün içinde yönünü bulmaya çalışıyor. İşlerin yapılış şekilleri bir daha geri dönülmez bir şekilde yeniden konumlanırken, bu devinim kendisini iş yaşamında, kariyer ve meslek tanımlarının sil baştan yazılmasıyla gösteriyor.
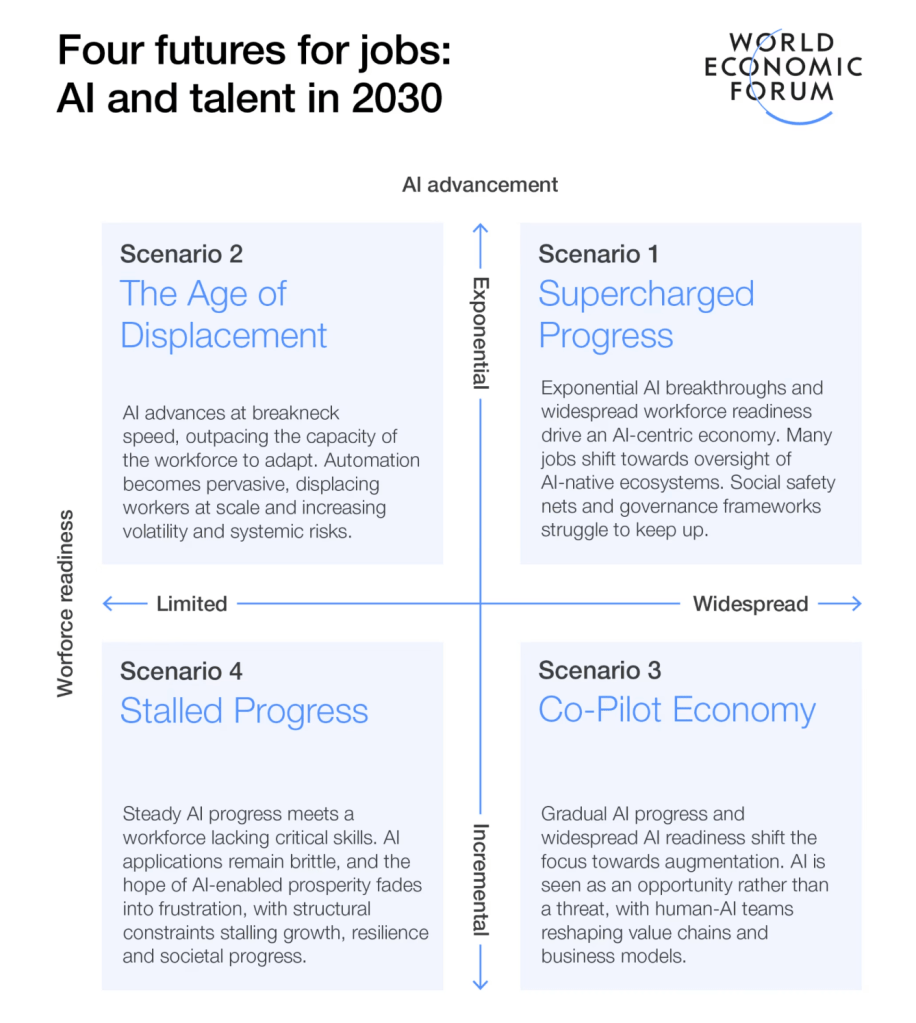
Bu değişimler çağı sürecinde toplum bilimciler geleceğin değer üretme süreçlerinin, iş yaşamının nasıl şekilleneceği yönünde öngörüler yapmaya çalışıyor. Dünya Ekonomik Forumu’nun Davos 2026 sırasında yayınladığı “Four Futures for Jobs: AI and Talent in 2030” raporu, yeteneklerin dönüşümü ve yeni iş gücünün yaratılması açısından 2030’a kadar dört olası gelecek tanımlıyor:
Supercharged Progress (hızlı AI + hazır iş gücü)
The Age of Displacement (hızlı AI + hazırlıksız iş gücü)
Co-Pilot Economy (kademeli AI + hazır beceriler)
Stalled Progress (kademeli AI + kritik beceri eksikliği)
Bunlardan üçüncüsü, toplumsal düzenin korunabilmesi için gerçekleşmesi en hayırlı senaryo gibi gözükse de, bu geleceklerden hangisini yaşayacağımız; hükümetler ve şirketlerin bu büyük dönüşümü nasıl yönetmeyi tercih edeceğine bağlı olarak belli olacak.
İşte hemen Davos Zirvesi sonrası, Nisan ayının başında yayınlanan “Open to Work”, transformasyon sürecinin en önemli veri yığınının üzerinde oturan iki kişi tarafından kaleme alınmış. LinkedIn CEO’su Ryan Roslansky ve iş gücü piyasasının geleceğiyle ilgili çalışmalarıyla tanınan LinkedIn’in Baş Ekonomik Fırsatlar Sorumlusu Aneesh Raman, kitabın ortak yazarları. Open to Work, LinkedIn’in dev verisini ve içgörüsünü barındırdığı için net bilgilere dayalı pratik bir rehber. Ancak yazarlar, bu aşamada gelecek hakkında olumlu beklentilerini paylaşıyorlar diyebiliriz.
Kitap, yayınlanmasını takiben hızla New York Times’ın en çok satanlar listesine girmesine rağmen, ben ancak satın aldıktan 3 ay sonra bitirebildim. Tek cümle ile kitabın on bölüm boyunca ne anlattığını özetlemem gerekirse; “yapay zekâ her şeyi yaparken insana neler kaldı” konusunun etrafında dolaşıldığını söyleyebilirim.
Yazarlar, hemen kitabın girişinde, yapay zekâ çağında insanın değerini anlamak için önce yüz yıllık bir yanlışla yüzleşilmesi gerektiğini ve zekânın on yıllardır sorunlu bir göstergeyle ölçüldüğünü dile getiriyorlar. Fransız psikolog Alfred Binet, özel eğitim desteğine ihtiyaç duyan çocukları belirlemek için bir test geliştirdi. Ancak bu test, insan zekâsının tüm özelliklerini ölçmek için tasarlanmamıştı. Test Amerika’ya taşındı, standartlaştırıldı ve Birinci Dünya Savaşı’nda 1,7 milyon askeri sınıflandırmak için kullanıldı. Zamanla IQ testi, insan zekâsını sınıflandırmak için en iyi fikir olarak görülmeye başlandı.
Oysa bu test insan zekasının esas olarak hızlı bulmaca çözmek ve ezber yapmaktan ibaret olduğunu varsayıyordu.
Bu süreçte teknik ve analitik beceriler yüceltilirken, gerisi ikinci planda kaldı. Yaratıcılık, şefkat, empati gibi beceriler hesaplamanın gölgesinde ezilirken, insan ve toplumla ilgili bilimler gerilerken, teknik beceriler her şeyin üzerinde ödüllendirilmeye başlandı.
Böylece bütün 20. yy boyunca insanları makine gibi çalıştırırken, bir yandan da insanların yapabilecekleri işleri yapan makineler geliştirmeye çalışıyorduk. Zekâyı dar tanımlarken bir şeyi gözden kaçırdık: Beynin kendisi bizim sandığımızdan çok daha esnekti.
Medyada, iş dünyasında, her yerde AI’ın ne kadar olağanüstü olduğunu konuşurken en olağanüstü şeyi atlıyoruz: AI’ı ortaya çıkaran şeyin kendisini. İnsan beynini.
Peki, makinelerin taklit edemediği, bizi farklı kılan beceriler nelerdir? Yazarlar, çok sayıda sinir bilimci, örgüt psikoloğu, davranışsal iktisatçı ve yetenek lideriyle yaptıkları görüşmeler sonrasında 5C olarak kodladıkları bir takım becerilerin insanı eşsiz kıldığını ifade ediyorlar.
Curiosity (Merak)
Courage (Cesaret)
Creativity (Yaratıcılık)
Compassion (Şefkat – Tutku)
Communication (İletişim)
Merak — AI’nın örüntüleri işlemekte pek mahir olduğunu biliyoruz, ancak “acaba tamamen farklı bir şey mi denemeliyiz?” sorusunu yalnızca insan sorar. Merak, sadece bilgi toplamak değil, varsayımlar test edildiğinde ne olacağını merak etmektir. Aynen ölü virüsleri kullanarak vücuda canlılarla savaşmayı öğretebilir miyiz sorusu gibi…
Cesaret — AI, özellikle sınıflama algoritmaları, riski hesaplayabilir; ancak hangi riskin göze alınmaya değer olduğuna yalnızca insan karar verir. İş hayatında cesaret, tereddüdü eyleme çevirir.
Yaratıcılık — AI, var olan üzerinden binlerce karışım yaratabilir ancak mümkün olanı hayal etmek hâlen insanın tekelinde. Yaratıcılık, var olan parçaları birleştirmektense, daha önce hiç var olmamış ihtimalleri düşünüp, bunları var etmektir.
Şefkat — AI ilgiyi taklit edebilir; onu yalnızca insan hisseder, tanımlar ve ifade eder. Neden kaynaklandığını bilmez, belki de kendisinin yarın şefkat gösterdiği mağlup gibi olabileceğini düşünüp gelecekte benzer bir durumda kalmamak için ön alır. Ama bu kadar insansı bir endişeyi AI kafasında kodlayamaz. Şefkat, birçok bakımdan medeniyetin temelidir. İş yerinde ise dönüştürücü güç şurada: Şefkat, işleri ilişkilere, ekipleri topluluklara dönüştürür.
İletişim — AI dili çevirebilir; ancak onun için kelimeler, anlam oluşturacak bir örüntü sırasıyla yazılmış kelimeler (token) serisidir. İnsanların anlam olarak ortaya koyduğu dizilimlere uygun sonuçlar üretmeye çalışır.
Kitapta çalışmalarına yoğun olarak atıf yapılan sinir bilimci Vivienne Ming, bu beş becerinin birbirinden kopuk kavramlar olmadığını, birbirlerini besleyen süreçler olduğunu aşağıdaki sözüyle altını çiziyor.
“Cesaretsiz merak eylemsizliğe yol açar. İletişimsiz yaratıcılık özel bir hobi olarak kalır. Şefkat işimize amaç kazandırır.”
Yazarların hâlen insanlara has olduğunu iddia ettikleri 5C’nin bendeki yansıması ise ileride gerçekleşmesi beklenen Genel Yapay Zekâ’nın bu becerilerin insana özgü olmasını etkileyip etkilemeyeceği yönünde oldu. Açıkçası, ulaşılacak herhangi bir AGI (Genel Yapay Zekâ) düzeyinin zaten yaratıcılık tavanını deleceği, iletişim ve merak becerilerinde ise güçlü hesaplama ve hız sayesinde AI’nin bunları taklit ediyor gibi görünebileceği için, bunların hızla insanın benzersiz durumları olmaktan çıkabileceğini düşünüyorum. Ancak şefkat ve cesaret konusu tartışmalı. Kaybetmekten korkmayan insan cesurdur ve atılgan davranır. Peki, yapay zekânın kaybedecek bir şeyi var mı? Başarısızlığın acısını hissetmeyen bir şey, toparlanmak için risk almak ister mi?

Şefkat ise belki de kitabın 5C’si arasında insana ait olması bakımından en kolay işlenebilecek beceri. Hâlen empatiyi nasıl kodlayacağımızı bilemiyoruz, hatta empatik olmayan insanları toplumu bir arada tutan bu harcı üretmeye nasıl teşvik edeceğimiz konusunda kesin bir çözümümüz dahi yok. Yani bu, gayet içten gelen bir varoluşsal tepki. Ölmekte olan hastanın elini tutan doktor örneğindeki değer, yalnızca dokunma eyleminden kaynaklanmıyor. O anın anlamı, “benim gibi acı çekebilen, ölümlü bir varlık, kendi sınırlı zamanından bana ayırdı” algısı. Bu algı-bilgi henüz AI tarafından kopyalanamaz gibi görünüyor.
İşte bu bulgular ışığında, eskiden “soft skills” olarak isimlendirilip biraz da hakir görülen yetkinliklerin artık çoğu AI tarafından kopyalanabilir hâle gelmiş “hard skill”lere göre daha ön plana çıkacağını gösteriyor.
5C’ler bir online eğitim modülünde edinilebilecek yetkinlikler değil.
Kim olduğumuzun ve nasıl düşündüğümüzün DNAsı, yalnızca zamanla, bağlantıyla ve zorlukla gelişiyor. Zor problemlerle boğuşmayı, beklenmedik yollara sapmayı, fikirleri gerçek dünyada test etmeyi gerektiriyorlar. Bugünkü bilgimizle AI bilgiyi ışık hızında işleyebilir ama merakın için gizli bir alev gibi yanışını deneyimleyemez; mevcut çözümleri verimli bir şekilde optimize edebilir ama yepyeni yaklaşımları ateşleyen hayal kırıklığını hissedemez.
Kitabın bu bölümünden aklımızda kalabilecek tez şu, AI çağının kazananları en iyi teknolojiye sahip olanlar değil, teknolojilerine oldukları kadar insanlarına da bağlı olanlar olacak. Yazarların ifadesiyle: Geride bıraktığımız şey, insani derinliklerimizi değersizleştiren yüzyıllık verimlilik takıntısı. Bir sonraki yazımda kitabın Kayıp Einsteinler ve iş piyasasındaki dramatik dönüşümün kurumlar üzerindeki etkisini tartışmayı planlıyorum.
-
Üretken yapay zeka teknolojisinin görünümü : İkinci Yıl
4–7 minutes1,031 wordsYapay zekâ alanında gelişmelerin hızını takip etmek gün geçtikçe zorlaşıyor. Belki de teknolojik açıdan 2022’den itibaren yaşadığımız dönem, müthiş bir devinim çağına işaret ediyor. Thomas Kuhn’un bilimi devrimler olarak tanımladığı bir süreci yaşıyor gibiyiz. Gün geçmiyor ki henüz yeni oturmuş bir paradigma hızla demode olsun ve yeni paradigmalar kendine yer bulsun. Eko sistemde çoğunlukla taşlar yerine biraz dahi oturmadan, bütün yapı toptan bir kez daha değişiyor ve yeniden sindirme periyoduna giriliyor.
Bu dönemde özellikle AI ile ilgili hype (şişirme) döngüsünün gerçeklik ile bağlantısının önemli ölçüde koptuğunu görüyoruz. Bu durum İngilizce yazan alan uzmanları tarafından AI malaise olarak adlandırılıyor ve gün geçtikçe yapay zekâ modellerinin yarattığı “wow” hissinin azalması anlamına geliyor. Modeller özelinde düşünüldüğünde ise eğitildiği bilgiler ile tekrar eğitilen modellerin yenilik sunma imkânlarının daralması da bu sıradanlaşmaya bağlanabilir.
Sonuç olarak, modellerin gelecekte nasıl bir dünya şekillendireceğiyle ilgili iyimserlik artarken, gelecekle ilgili tedirginlik de hızla artıyor.
İşte böyle bir ortamda kurum olarak yapay zekâ yatırımlarınızın ne kadar gerçek değer yarattığını anlayabilmeniz için piyasanın durumunu algılamanız önemli hale geliyor. Stanford Üniversitesi tarafından yayınlanan AI Index Report 2026, bu dönüşüm çağında kurumlara ve araştırmacılara yol göstermeye çalışıyor.
AI Index Report, Stanford Üniversitesi’nin İnsan Merkezli Yapay Zekâ Enstitüsü (HAI) bünyesinde 2017’den bu yana yıllık olarak yayımlanan bağımsız bir değerlendirme raporu; 2026 baskısı dizinin dokuzuncusu. Temel özelliği, AI alanında çoğu verinin teknolojinin başarısından çıkarı olan kuruluşlar tarafından üretildiği bir ortamda tarafsız ve titiz ölçüm sunmak; bu nedenle politika yapıcılar, araştırmacılar, yöneticiler, gazeteciler ve kamuoyu için referans niteliği taşıyor. Araştırmacılar dünya çapında titiz bir araştırma yaparak en iyi ölçülen metriklerden politika önerileri çıkarmaya çalışıyorlar.
Dilerseniz bu yılki sonuçlar üzerine kısa bir değerlendirme yapalım. Index raporu; internet, PC gibi teknolojilerin tersine henüz geniş kitlelere duyurulmasının üzerinden üç yıl geçmeden üretken yapay zekânın toplumun %53’üne ulaştığının altını çiziyor. Kurumsal adaptasyon ise %88 seviyesinde. Eğitim tarafında ise her beş üniversite öğrencisinden dördü, eğitimlerinde bu modelleri kullanmakta.
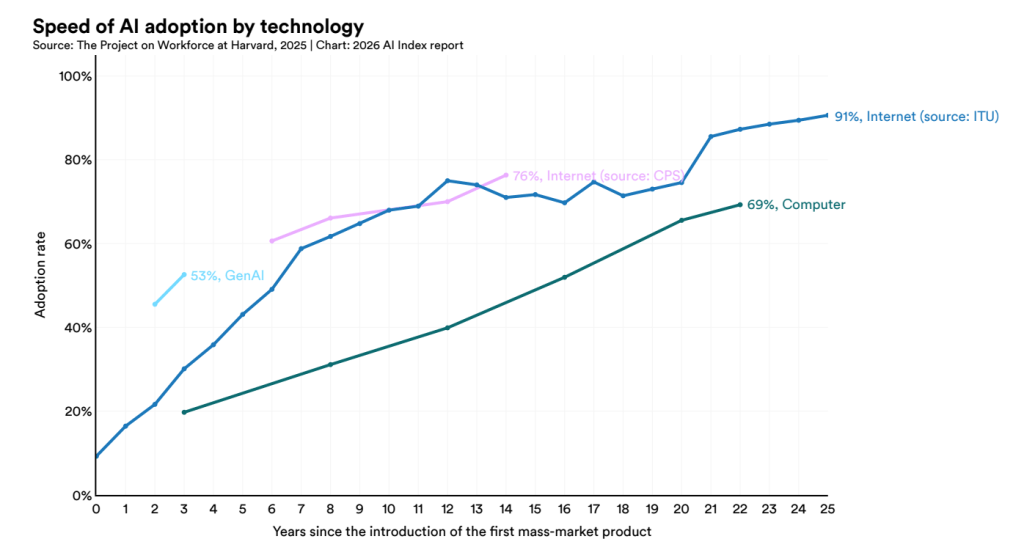
Not: Bu grafik ve yazıda kullanılan diğer görseller raporun ham veriler ve görseller bölümünden alınmıştır. Toplam nüfus içerisindeki yapay zekâ kullanımının yaygınlığına baktığımızda ise, BAE ve Singapur gibi görece küçük ülkeler ihmal edildiğinde, halkın %40’ından fazlasının üretken yapay zekâ kullandığı İrlanda, Norveç ve Fransa’nın önde giden ülkeler olduğunu görüyoruz. İlginç ancak üretken yapay zekâ modellerinin çoğunu üreten ülke ABD’de kullanımın yaygınlaşmasının %26 seviyesinde kaldığını görüyoruz.
Öte yandan, dikkate değer denebilecek 95 modelin 88 adedi ticari şirketler tarafından üretilirken, akademinin sahibi olduğu model sayısı sadece 1. Ayrıca, bu 95 modelin tek başına 19 adedi OpenAI tarafından dağıtılmakta iken, 12 adedi ise Google tarafında geliştirilmiş durumda. Dikkat çekici olarak, önde gelen 50 modelin, 20 adedi Çin tarafından yayınlanmış durumda. En başarılı Amerikan modeli ile en başarılı Çin modeli arasındaki farkın 2,7 puana kadar düşmüş olması gelecekte yapay zekâ yarışının iki öncünün liderliğinde devam edeceğini gösteriyor.
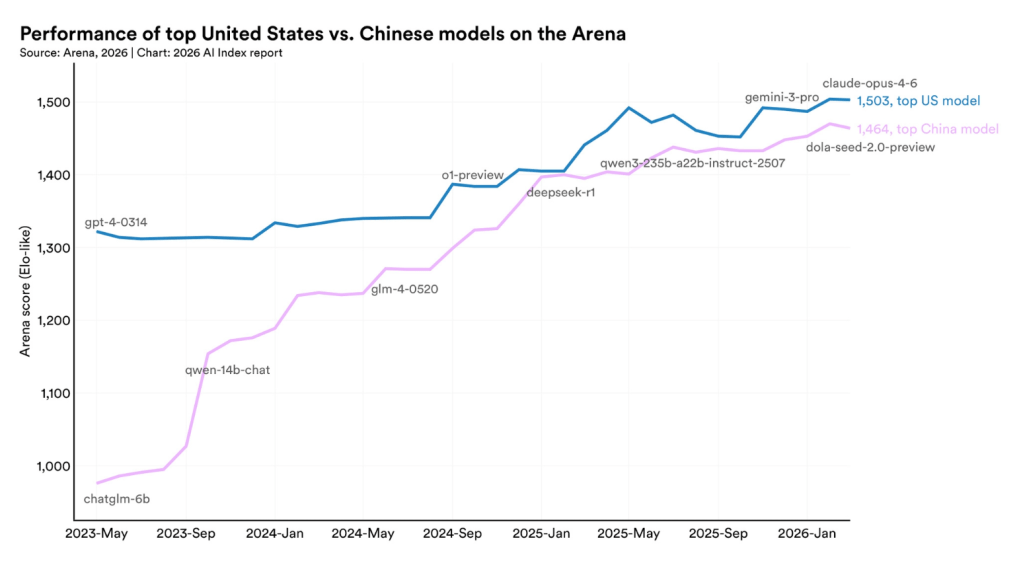
Rapor, mevcut modellerin performansını Berkeley Üniversitesi’ndeki araştırmacıların geliştirdiği ve her modelin önceden belirlenmiş bir soru setine göre test edildiği Arena_LM panelinin değerlendirmesini kullanıyor. Arena, milyonlarca anonim kullanıcının oylamasını satrançtan ödünç alınan Elo skoruna dönüştürerek modellerin performansını canlı bir tablo olarak paylaşıyor. Mart 2026 itibarıyla bu alanda Anthropic modellerinin performans sıralamasında üst sıralarda yer aldığını görüyoruz. Diğer önemli oyuncular olan xAI, Google ve OpenAI ise liderin hemen 10 ile 15 puan gerisinde çok sıkışık bir alanda toplanmış durumda. Çin kaynaklı Alibaba ve Deepseek modelleri ise 50 puan kadar geriden takip ediyor.
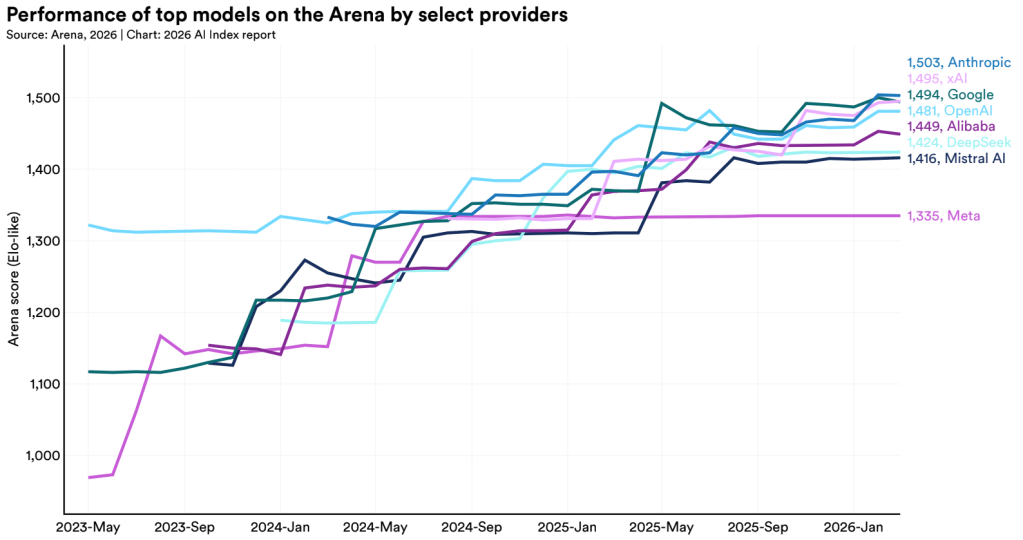
Önde gelen teknoloji şirketleri arasında bu yarışta en geride kalanın Meta olduğu görülüyor.
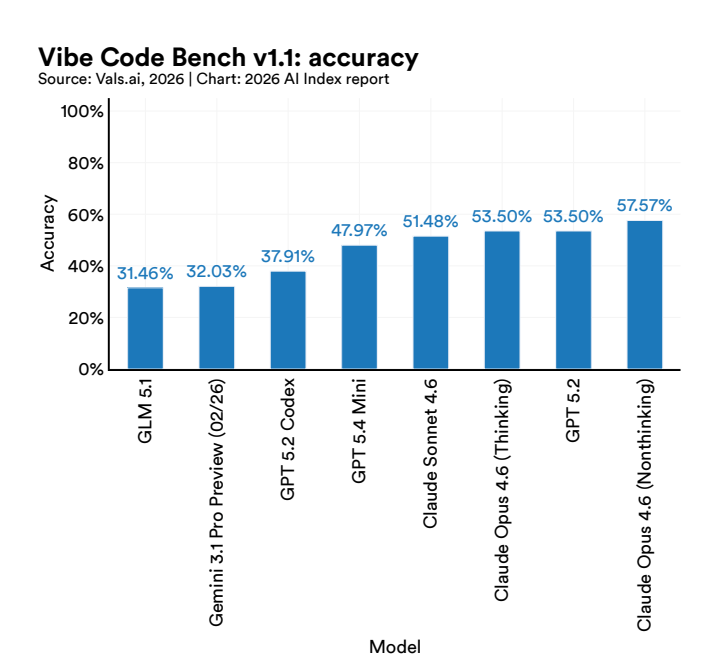
Öte yandan, benim gibi veri bilimi alanında çalışanların ilgisini en çok çeken taraf kod yardımcıları, dolayısıyla vibe coding şampiyonları. Burada liderlik %57 doğruluk veren Claude Opus (Non-Thinking) versiyon olurken, Google Gemini lideri neredeyse 20 puan geriden takip ediyor. Öte yandan bütün kod yardımcılarında uçtan uca aynı özellikte web sitesi dizaynını yapması istendiğini düşünürsek, tümden otonom kodlamanın henüz ulaşılması zor bir hedef olduğunu söyleyebiliriz.
Çeşitli danışmanlık alanlarında hangi modelin performansının öne çıktığını incelemek belki ilginç olabilir. İlk olarak finans alanında birçok görev için Google, Claude ve OpenAI modelleri çok yakın doğruluk puanları alıyor. Öte yandan, hukuk alanında OpenAI ChatGPT 5.1 öne çıkıyor.
Ajan temelli yapay zekâ işlemlerinde yine Claude Opus 4.6 birinciliği alırken, Alibaba’nın ücretsiz bir modeli olan Qwen 3.5’in bu alanda üst sıralarda kendine yer bulması dikkat çekici. Ajan temelli işlemlerin yüksek token maliyetine neden olması ve yapay zekâ kullanıcılarının yoğun olarak Claude Opus kredilerinin çok hızlı tükenmesinden şikâyet ediyor olması Qwen’in başarısına biraz daha önem katıyor.
Raporda modellerdeki performans artışının çoğunlukla mevcut veri setinin kalitesindeki düzelmeden de etkilendiği belirtiliyor. Bu nedenle, önümüzdeki dönemde kurumların alışılmış veri yönetişimi uygulamalarının dışına çıkarak, aynı zamanda yapay zekâ için hazır veri olarak adlandırabileceğimiz bir inisiyatif almaları gerektiğini söyleyebiliriz.
Raporun sonuna doğru gelirken, eğitimde yapay zekânın yerine değinelim. Neredeyse ABD’deki lise ve yükseköğretim öğrencilerinin %80’i okulda yapay zekâ kullanır hale gelmiş olmasına rağmen öğretmenlerin sadece %6’sı yapay zekâ ile ilgili kuralların net olduğunu söylüyor. Araştırmalar yapay zekâ mühendisliği yetkinliklerinin en çok Şili, BAE ve Güney Afrika’da arttığını gösterirken, ABD’de son iki senede yapay zekâ konulu doktora çalışmalarında %22 artış olduğunu görüyoruz. Ancak bu etki, yapay zekâ alanında fakülte pozisyonlarının sayısının artmasından çok, özel sektörde çalışma imkânlarının artmasından kaynaklanıyor.
Nihayet raporun içerisinde Türkiye ile ilgili ne saptamalar yapılmış konusuna gelirsek, göreceli yapay zekâ beceri yaygınlığı oranında 1,28 puan ile Türkiye, dünya ortalamasının üzerinde görülüyor. Türkiye bu alanda Hollanda, Polonya, İtalya gibi ülkeleri geçmiş gibi görünüyor. Bu endekste ilk üç sırayı açık ara liderlik ile Hindistan ve onu izleyen ABD/Almanya paylaşıyor. İsrail, BAE, Singapur gibi ülkeler ise Türkiye’den daha yüksek yaygınlık oranlarına sahipler. Türkiye neredeyse teknoloji ile ilgili her alanda olduğu gibi treni tamamen kaçırmış değil, ancak yağay zeka teknolojisini üreten iki ülke ve yoğun olarak yaygınlaştıran bir elin parmaklarını geçmeyecek kadar öncü ülke arasında değil. Daha önce TUIK’in yapay zeka istatistikleri ile ilgili yazdığım yazıda Türkiye’deki vaziyet üzerinde detaylı olarak durduğum için bu yazıda ülkemiz hakkında detaylı bir değerlendirme yapmayacağım.
Sonuçlar
Stanford 2026 yapay zekâ raporu, teknolojinin olağanüstü bir hızla ilerlemesine karşın, bu teknolojiyi yönetmesi gereken yönetişim çerçeveleri, güvenlik testleri, eğitim sistemleri ve veri altyapılarının bu hıza ayak uydurmakta ciddi şekilde zorlandığını ortaya koyuyor. Bu durum yapay zekânın yapabildikleri ile bizim yönetebildiklerimiz arasında büyük bir hazırlık uçurumunun oluşmasına neden oluyor. Öte yandan, yapay zekânın mevcut performans ve doğruluk testleri henüz her şeyi otonom süreçlere bırakmak için erken olduğunu ve human-in-the-loop olarak isimlendirilen, basiretli insan gözlemcinin yapay zekâ karar alma süreçlerinin başında kalmasına ihtiyaç olduğunu göstermekte.
Rapor yaklaşık 500 sayfadan oluşmakta ve bu blog sayfasında sizinle ancak kısıtlı bir bölümünü paylaşabiliyorum. Dilerseniz aşağıdaki link üzerinden ayrıntılı araştırma sayfasına ulaşabilirsiniz.
https://hai.stanford.edu/assets/files/ai_index_report_2026.pdf: Üretken yapay zeka teknolojisinin görünümü : İkinci Yıl -
Perakendeyi tekrar düşünmek… The Retail Reset
Kitap Tanıtımı
1,544 words7–10 minutesDönüşümler çağında yaşıyoruz. Sadece 20 yıl içerisinde fiziksel kanaldan online kanala geçiş sonrasında da omni-kanal ismi verilen iki kanalın birbiriyle entegre olarak çalıştığı süreci yaşadık. Ancak gelinen nokta sadece dijital dönüşüm değil; sosyal, ekonomik ve teknolojik değişmeler de ticaretin alıştığımız yüzünü değiştiriyor.
Bugün, bu hızlı dönüşüm için geleneksel perakendenin tümden yeniden kurgulanması gerekiyor. İşte İspanyol perakende yöneticileri Dimas Gimeno ve Luis Lara’nın kaleme aldıkları “Retail Reset” isimli kitap, oyunun yeni kurallarını tartışmaya açmakta. Bu yazımızda 2023 yılında yayınlanan ancak benim yeni okuma fırsatı bulduğum bu kitaptan ilginç fikirleri sizinle paylaşacağım.

İki tecrübeli perakendeci daha henüz kitabın başlangıcında güçlü bir giriş yapıyorlar
“Umuyoruz ki bu kitap perakende sektörünün uyunamasına ve retail reset olarak adlandırdığımız öz değerlendirme süreci ve aksiyonlar üzerine çalışmaya başlamasına neden olacaktır.
Yazarlar, 21.yy’nin ilk çeyreğinde gündeme gelen paradigma değişiminin perakendecileri bir yeniden başlatmaya, yazının bundan sonraki bölümünde İngilizce ismi ile anacağım “Retail Reset’e” zorladığını altını çiziyorlar. Ancak burada bahsedilen yaklaşmakta olan “Perakende Kıyameti” tarzı bir dönemden çok perakende için bir “Rönesans (yeniden doğuş)” olacak dönüşüm süreci.

Eğer bir problemi çözmek için bir saatim olsa idi, bunun ilk 55 dakikasını problemi tanımlamaya, kalan 5 dakikasını da çözümü bulmak için harcardım.
Albert Einstein
Kitabın ilk iki bölümünde, bizi önerilen bu yeni başlangıca zorlayan nedenler tartışılırken, üçüncü ve son bölümde 15 maddelik bir manifesto ve büyük dönüşüm için 120 farklı mikro aksiyon listeleniyor. Bu kitabı hızla tüketmek isteyen perakendeciler bu tanıtım yazısını okuduktan sonra hemen manifesto ve aksiyon önerilerine geçebilir. Ancak problem tanımını tam algılamadan hızla çözüme geçmek birazdan daha detaylı tartışacağımız bazı verimsizliklere neden olabilir.
Günümüzde hızlanan dünyanın bir yansıması olarak perakendeciler kendilerine ayrılan 60 dakikanın tamamını çözüm üretmek için harcıyor. Mevcut problem çok kısa dashboardlara yansıyan KPI’lere kaçamak bir bakış sonrası hızla tespit ediliyor (bu nedenle dashboardların gerçekten hikâyeyi olabildiğince etkin anlatması ve iyi iş zekası uygulaması gerekli, ama bu başka yazının konusu…).
Problem tanımlamadaki bu acele, ister istemez perakendecileri Harvard Üniversitesi profesörü Theodore Levitt’in 1960’ta kaleme aldığı makalesinde kavramlaştırdığı “Perakende Miyopluğu” tuzağına düşürüyor. Perakende miyopluğuna yakalanmış bir şirket pazarını müşterileri ve onların isteklerine göre değil, yalnızca kendi ürünleri, hizmetleri ve kanalları üzerine tanımlar. Gimeno ve Lara, bu miyopinin dört farklı şekilde ortaya çıkabileceğinin altını çiziyor. Yazarlar çoğu şirketin hiç fark etmeden inovasyonda öncü olduklarını düşündükleri evrede dahi bu miyopilerden birden fazlasına sahip olduklarını iddia ediyorlar.

Kitap, perakende dönüşümünün sadece internete değil, 1990-2020 arasındaki her on yıllık dönemde yaşanan sırasıyla küreselleşme, dijitalleşme, sosyalleşme ve nihayet 2020-30 döneminde içinde olduğumuz sürdürülebilirlik dalgalarının zorlamasıyla gerçekleştiğini öne sürüyor. Bu doğrultuda birçok büyük şirketin sadece dijitalleşme evresinin internet adımına odaklanarak perakende miyopisine yakalandığı ve dönüşümün özünü tümden kaçırdığının altı çiziliyor.
Perkandecilerin değişim ihtiyacını fark edememelerinin tartışmasının ardından Kitap, “Retail Reset’i Kaçınılmaz Kılan 8 Neden” üzerine odaklanıyor.
- Doygunluk — Marka, ürün ve satış noktası fazlalığı
- Parçalanma — Pazar ve değer zincirlerinin bölünmesi
- Büyük dijital platformlar — Amazon, Alibaba gibi devlerin değişimi hızlandırması
- Yeni bozucu iş modelleri — Dijital ortam yerlisi markalar
- Erişim sorununun sonu — “Tele-herşeyin”in yaygınlaşması
- Nesil kaynaşması — Demografi ile tanımlanamayan C Kuşağı’nın ortaya çıkması
- Dijital ivmelenme — Fiziksel mağazaların yeni rolü
- Yoğun veri toplama —Büyük veri ve küçük veri’nın yükselişi
Bu sekiz neden arasında özellikle Generation C ve perakende sektöründeki analitikçi kimliğimden dolayı büyük ve küçük veri ile ilgili son maddeyi bu yazıda daha detaylı tartışmak istiyorum.

Günümüzde şirketler çoğunlukla 2008 büyük resesyonuna maruz kalan Y kuşağına ve resesyon sonrası büyüme döneminin çağdaşı Z kuşağına odaklanarak stratejilerini belirliyor. Ancak 2020 yılında Covid-19 salgını ile başlayan süreç bambaşka bir kuşağı, C Kuşağı’nı (Generation Connected – Bağlı Kuşak) başat hale getirdi. Bu kuşak, alışılmış demografik kuşakların aksine, erken ergenlik dönemindeki gençlerden onların dede ve büyükannelerine kadar yayılan, coğrafya veya gelir seviyesinden bağımsız, çevrim içi alışverişi daha rahat bulan davranış kalıbını temsil ediyor.
Aslında bu terim ilk olarak 2012 yılında Brian Solis tarafından ortaya atılmış olsa da, 2020 Küresel Sağlık Krizi sırasında iflas eden sağlık sisteminin nefes alması için getirilen hareket kısıtlamaları sonrası yaşlı nesillerin dijital dünyaya geçişinin hızlanmasıyla daha belirgin hale geldi. C Kuşağı, yaştan bağımsız bir tüketici davranışı olarak ortaya çıktı. Perakendecilerin bu demografik-hibrit kuşağı kapsayacak şekilde stratejilerinde değişiklikler yapmaları gerekiyor.

Salgın sırasında perakendeciler dijital penetrasyonda belki de on yılda görecekleri sıçramayı birkaç ay içerisinde yaşadılar. Fakat çoğu bu sıçramanın ortaya çıkardığı dev veriyi işlemekte ve gerekli içgörüleri yakalamakta başarısız oldu. Nihai dönüşüm sırasında verinin kullanılması müşteri kazanımını önemli seviyede artıracaktır. Ancak veri yönetişimi ve kalitesi sorunlarının çözülmemiş olması müşteri davranışları ve tedarik zinciri verilerinin büyük veri yatırımları ile analiz edilmesini imkânsız hale getirebilir.
Büyük verinin yanı sıra küçük veri olarak adlandırılan mağazalarımızı ziyaret eden müşterilerle yapılan çeşitli anketlerin sonuçlarının da müşterinin ihtiyaçlarının anlaşılmasında kritik bir rolü olduğunu hatırlamakta fayda var. Zara markasının sahibi olan INDITEX bu konuda kuruluşundan itibaren haftalık olarak “neler satmıyor ve neden satmıyor, daha fazla satması için ne yapmak gerekir?” sorularının cevaplarını nitel araştırmalar ile satış temsilcilerinden toplamakta, bu veriyi sayısal büyük veri ile bağlayarak strateji üretmektedir. Maalesef bugün birçok perakendeci “Net Promoter Score” anketi gibi çok değerli küçük veri setlerini aksiyona çıkarmakta, bunlardan analitik veriler üretmekte geri kalmaktadır.
“Ürünlerin için müşteri arama, müşterilerin için ürün ara. İnsanlar yaptığın ürünü değil, o ürünün onlara hissettireceği şeyi ister.”
Seth Godin
Value ve Value Plus Ayrımı
Yazarlar bu kavramları Scott Galloway’a dayandırarak ortaya koyuyor. Galloway’e göre perakendede artık yalnızca iki seçenek var: ya Value satarsınız ya da Value Plus. Başka bir yol kalmadı.
Value (Değer) tarafında tüketici kararlarını sol beyin yönetiyor: fiyat, kalite-fiyat dengesi, hız, pratiklik. Müşteri markayı seviyor değil, işine yarıyor. Burada rekabet son derece yoğun ve bu alanın gerçek kazananları Amazon, Temu gibi büyük dijital platformlar — çünkü onları fiyat ve hızda yenmek neredeyse imkânsız.
Value Plus (Değer+) tarafında ise karar mekanizması değişiyor. Müşteri artık ürünün ne yaptığına değil, ürünün kendisini nasıl hissettirdiğine bakıyor. Marka değerleri, içerik, deneyim, hikâye ve topluluk duygusu devreye giriyor. Müşteri markayı seviyorsa bu artık rasyonel bir tercih değil, duygusal bir bağ…
Kitabın müşteriler ve yeni değer denklemi bölümünde bir noktanın çok yerinde bir tespiti yapılmış.
“Geldiğimiz noktada rekabetin çok daha olduğu promosyon, ürün çeşitliliği, operasyonel etkinlik dünyasında pozisyon almayı bırakıp, his / deneyim yaratmaya odaklanmamız gerekiyor… “
Dijital ruhun varlığı ve yeni gelişen C kuşağı, büyük verinin toplanması ve daha iyi müşteri deneyimi üretmede kullanılabilmesi, sosyal medyanın marka inşaası yöntemlerini değiştirmesi gibi faktörler yeni bir dinamik yarattı. Artık sadece alt seviye ihtiyaçlar (çeşit, fiyat, operasyonel etkinlik) ya da tek başına duygusal bağlantılara (marka, değerler, hizmet ve deneyimler) üzerine odaklanmak mümkün değil. Markaların hem rasyonel hem de duygusal bağlantılara odaklanması gerekiyor. Benim tespitim, perakende liderlerinin rasyonel bağlantılara odaklanmaya devam ettiği yönünde.
Perakende büyük bir hızla değişmeye devam ediyor. Bu da çevrim içi ve çevrim dışı, satıcı ve marka, müşteri ve tasarımcı, müşteri ve kanaat önderi arasındaki farkın hızla kaybolmasına neden oluyor. Bu entegrasyon ve bağlantılılık, müşteri etkileşimi ve satış için bize sonsuz fırsatlar sunuyor. Bugüne kadar firmalar satışı artırmak için birbirleriyle değer bölgesinde çarpışmaktaydı; bu savaşın ilk cephesiydi. Şimdi ise unutulmaz bir satış ve hayat deneyimin sunulması ve değer (+) bölgesine hareket edilmesi gerekiyor.
Yazarların sıklıkla alıntı yaptığı NYU Profesörü Scott Galloway daha önce bahsettiğimiz gibi gelecekte firmaların değer ya da değer(+) bölgesinde yer alması gerektiğini, bunun dışında bir seçimin mümkün olmadığını söylüyor. Bundan sonra kararlarını rasyonel beklentilere (fiyat, çeşit vb.) göre veren “değer” müşterisinin yanı sıra içerik, inovasyon, hizmet ve deneyim gibi faktörlere de değer veren “değer(+)” müşterisinin tatmin edilmesi çok önemli olacak.
Sıkıcı perakendenin geleceği yok
Scott Galloway
Firmaların “değer” odaklı satış stratejisinden “değer(+)” odaklı stratejiye geçişi müşterileri tarafından takdir edilmekten sevilmeye geçişi olarak da görülebilir. Değer ve Değer(+) anlayışları arasındaki geçişi kurgulamak için “Sekiz Vektörlü Değer Matrisini”ni kullanabiliriz.

Tablo : Gimeno ve Lara tarafından önerilen sekiz faktörlü değer matrisi Geleceğin müşterileri perakendecileri bu kadrandaki her faktöre göre değerlendirecekler, ancak bu matrisin her öğesinden geçer notu almak değil, stratejik olarak belirlenen bazılarında en iyi olmak gelecekte firmanın pazardaki yerini ortaya koyacak.
“Retail Reset” isimli kitap, yeni perakende ile ilgili bu kısa yazıda özetlediğim noktalara değinirken, sektördeki kanal algısındaki değişimi de masaya yatırıyor. 1960’lı yıllarda son halini alan tek kanallı fiziksel dükkan kurgusundan, multikanal, omnikanal (çevrim içi – dışı bir arada) kurgularına nasıl gidildiği inceleniyor.

Ancak yazarlar gelinen son noktada, 2008 krizinin zorlaması sonucu oluşan tüm kanallarda tek bir marka deneyimi, tek bir müşteri ve envanter vizyonu hedefleyen omnichannel modeline eleştiriler getiriyorlar. Gimeno ve Lara’ya göre perakendeciler omnichannel modeli içerisinde kanalları birleştirmeye çalıştılar ama entegre edemediler. Bu nedenle bu kanal modelinin uzun vadede perakendecilere gelişme yolu açması beklenemez. Yazarlar çözüm olarak Türkçeye Fizi-digital şeklinde çevirebileceğimiz phygital kanal modelini öneriyorlar. Bu konuda kitapta yapılan tartışma çok ilgi çekici, ancak bunu ayrı bir yazıda dikkate almak istiyorum. Ama bu noktayı daha sonra dönmek için arkamızda bırakmadan önce, özellikle az önce değindiğimiz değer matrisinin bazı kadranlarının ancak fiziksel mağaza ortamında müşteriye sunulabileceğini hatırlatmak istiyorum. Yani, fizi-dijital bir kanal modeli, yani dijital omurga üzerine inşa edilen, fiziksel ve dijitalin organik olarak tek bir platform haline geldiği bir yapı, firmanın “değer” den “değer(+)” geçişini de kolaylaştıracaktır.
“Retail Reset”, kitabın başında Einstein’a yaptığı atıfta altını çizdiği gibi, ilk 55 dakikada problemi tanımladıktan sonra, son 5 dakikada dönüşüm için 4 ana başlık altında 15 tavsiye verdikten sonra bunları 120 aksiyon önerisine bağlıyor. Kitap, 5 dakikalık çözüm önerisi bölümünde de 55 dakikalık problem tanımı bölümü kadar net bir metodoloji izliyor.
4 Başlık -> 15 Tavsiye -> 120 Aksiyon Önerisi
Bu yazının amacı kitabı ve tartıştığı sorunları tanıtmak olduğundan, çözüm önerilerini yapay zekâ ile hazırlattığım (ancak kitabı okurken aldığım notlara uygunluğunu kontrol ettiğim) 15 tavsiyeyi özetleyerek bitirmek istiyorum. Bu kapsamlı çözüm defteri bu yazıyı okuyup kitabı incelemek isteyecek perakendecilerin yollarını aydınlatacağını umuyorum.
Kitabı perakendenin geleceğinin yazılması için yeni bir dile ihtiyaç olduğunu düşünen, “Danimarka Krallığı’nda bir şeyler çürüyor…” endişesi içerisindeki her perakendecinin zevk ile okuyacağını düşünüyorum.

-
Veri Bilimi ve Retorik
669 words3–4 minutesBundan bir kaç hafta önce, veri analitiği uzmanlarının neden veri hikayeciliğine ihtiyaç duydukları konusunda odaklanmıştık. Veri Analizi alanında 20.yy’da yaşanan gelişmeleri özetledikten sonra, özellikle “Büyük Veri” devrimi sonrası neden Veri hikayeciliği konusuna ihtiyaç duyulmaya başladığı konusunu irdelemiştik.
Veri Hikayeciği; Karmaşık veri kümelerini, belirli bir hedef kitle için anlaşılır, akılda kalıcı ve çoğu zaman ikna edici bir hikâyeye dönüştürme sürecidir.
Veri analizi sürecinde üretilen tablolar, grafikler, resimler ve metinlerin amacı ne oldu? neden önemli ve şimdi ne yapmalıyız sorularına cevap aramaktır. Bunu en etkili biçimde yapmak için Veri – Öykü – Görsel öğelerinin en etkin şekilde harmanlanması şarttır.
Ancak iyi bir anlatım için sadece veriyi özetleyen öğelerin bir araya getirilmesi yeterli değildir. “Veri hikayeciliği” faaliyetinde sadece sonuca odaklanırsak amaç çok nettir,
verilerden iç görü çıkarılması için en uygun veri analiz raporu veya dashboard tasarımının iş yöneticilerine sunulması…
Ancak sürece baktığımızda “Veri hikayeciliği” aynen edebi hikayecilikte olduğu gibi bir ikna etme sürecidir. Edebiyat bunu sadece anlatı ile yaparken, “Veri hikayeciliği” anlatı, veri ve görselleri kullanarak bir süreci tasvir etmeye çalışır. Bu yaklaşımda amaç hedef kitlenin veri hikayeciliği yardımı ile farklı bir bakış açısı ile aydınlatılması ve harekete geçmeye ikna edilmesidir.
Peki veri hikayecisi bu hedefine ulaşmaya çalışırken kitleleri nasıl aydınlatacak ve daha önemlisi harekete geçmeye ikna edecektir. Bu sorunun cevabını Aristoteles 23 yüzyıl önce yazdığı “Retorik” kitabında veriyor.
Sözlü, yazılı veya görsel anlatımla insanları etkileme, yönlendirme ve ikna etme tekniklerinin bütününü ifade eder. Sadeleştirme öncesi Türkçe’de karşılığı belâgattir.
Aristoteles ikna için retorik üçgeni olarak adlandırılan üç biçimi öngörür.
- Ethos (Güvenirlik)
- Logos (Mantık)
- Pathos (Duygu)
Ancak bu üçgenin içerisine. yerleştirmese de, Telos (amaç) ve Karios (zamanlama) adlarında iki biçimden daha bahseder. Birçok edebi anlatıda üçgen yeterli olurken, bir veri hikayesinde bu beş biçiminde uygulanması gerekir…

(Ethos) Güvenirlik
Anlatmakta olduğunuz veri hikayesinin amacına ulaşması kullandığınız verinin güvenilir bir kaynaktan derlenmesi ve teyit edilebilir olmasına bağlıdır. Veri hikayenizi anlatmaya başlarken bu perspektifi göz önünde bulundurursanız hedef kitleniz ile bir güven bağı kurabilirsiniz. Burada bahsedilen güvenin sağlanmasında veri hikayecisinin tecrübesi ve yetkinlikleri ile kitlenin gözünde saygınlık ve kabul sağlaması birinci ayaktır. İkinci temel sütunu ise kullanılan verinin kalitesidir.
(Logos) Mantık ve Sebep = VERI
Veri hikayeniz gerçekler ve görsellere dayanmaktadır. Bu öğelerin bir mantık sırasıyla sebep – sonuç ilişkisi içerisinde mantıksal düşünme sürecini temsil edecek şekilde sunulması veri hikayesi anlatırken olmazsa olmaz bir yöntemdir. Bu aşamada kitlenin nedensellikleri rahat algılayabileceği şekilde bulguların sunulması önemlidir. Karşılaştırma gücü yüksek görseller kullanılarak iş birimlerinin sonuca olan akışı rahatça anlaması sağlanmalıdır.
(Pathos) Duygu = ANLATIM / ÖYKÜLEME
Retorik üçgenin ilk iki ögesi ile sağlam bir temel kurulduktan sonra veri hikayesinin hedef kitleniz için daha ilgi çekici olması için belirleyeceğiniz bir anlatım / öyküleme tekniği doğrultusunda hikayeye duygu (heyecan) katmanız gereklidir. Alışılmış Excel görselleri ya da pastel tonlar ile sunulan herhangi bir noktanın altını çizmeyen görseller anlatı için doğru araçlar değildir.
(Telos) Amaç = ODAK NOKTASI
Mesajın özünü anlatan bir görselleştirmeyi hazırladıktan sonra, anlatığınız hikayenin odak ve amacını keskinleştirmek için anlatım sonunda dinleyicileri getirmek istediğiniz noktanın fark edilir bir şekilde vurgulanması gerekir.
(Kairos) Zamanlama = ORTAM
Veri iletişiminin doğru veri, doğru hikayeleştirme yöntemi ve doğru zaman tercihi belirlenerek yapılması ürettiğiniz veri hikayesinin değişimin tetiklenmesinde katalizör olmasını sağlar. Söyleyecek ne kadar iyi bir hikayeniz olursa olsun, bunu kitlenize hazır olduğu anda iletmez iseniz mesajınızı iletmeniz mümkün olmayacaktır.
Hiç kimse sadece rakamlara bakarak karar vermez. Karar vermek için herkesin bir hikayeye ihtiyacı vardır.
Daniel Kahneman, Psikolog, Davranışsal iktisatın kurucusu
Veri hikayecisinin tek görevi yöneticilere veri içerisinde rehberlik etmek değildir. Aynı zamanda kurum içerisinde değişimin temsilcisi olmaları da beklenir. Bu nedenle anlattığı hikayenin güvenilir verilere dayanan mantıklı bir temel üzerinde oturmuş ve duygulara hitap eden bir anlatısı olması gerekir. Her şeyden önemlisi bu tür bir süreçte üretilen verinin insanları, yöneticileri harekete geçirebilir bir özellikte olması gerektir. Tabii ki hareketin doğru zamanda yapılmasına imkan verecek şekilde aktarılması gerekir.

Sonuç olarak, yaklaşık 2500 yıl önce formüle edilmiş bir anlatı metodolojisi, günümüzde veri hikayeciliğini “operasyonelleştirmek” için fazlasıyla yeterlidir. Mesajımızın değişim için güçlü bir katalizör olmasını istiyorsak, bu yazıda değindiğimiz prensipleri olabildiğince hafızamıza ve pratiğimize yerleştirmeliyiz. Aristoteles’in retoriğinin, modern devirde matematikçilerin ve veri uzmanlarının çalışmalarının halka anlatılması için bu kadar güçlü bir araç hâline geldiğini görse duygulanacağını düşünüyorum.
-
İskele’den Eminönü’ne giderken Ahi Çelebi Camii..
467 words2–3 minutesYeni düzenlenen Eminönü Sahil kesiminde Kadıköy – Üsküdar motorlarının yanaştığı iskelenin hemen arkasında Marmara Belediyeler Birliği merkezi ile Ragıp Gümüşpala caddesi arasında Ahi Çelebi Camii yer alır.
Reşat Ekrem Koçu, İstanbul Ansiklopedi’sinde Camii’nin bir 16.yy eseri olduğundan bahsetse de Camii’nin 1481 – 1500 yılları arasında Tabip Kemal Ahi Can Tebrizi tarafından yaptırıldığı bilinmektedir. Bir kitabesi olmadığından kesin yapım tarihi bilinmemektedir. Fatih devrinden Kanuni devrine kadar hekimbaşılık yapan, ancak henüz Kanuni devrinin başında azil edilerek Mısır’a gidip burada 96 yaşında vefat eden Ahi Çelebi’nin yaşadığı dönemde Mimar Sinan’a Camii yaptırmış olması imkansızdır.

Ahi Çelebi Camii – 2011 / Canon 450D – SigmaDG 28-300MM F/3.5-5.6 Fakat Mimar Sinan’nın kocadığı dönemde yazdırdığı “Tuhfet ül Mi’marin” isimli eserlerinin envanterinde bu Camii 1539 yılındaki yangın sonrası Sinan tarafından tamir edilen bir camii olarak geçmektedir. Camii iki yanda ince uzun hacimlerle genişletilmiş bir kubbenin altına kurulmuştur. Ana kubbenin yükü pandantif ile dört kemere aktarılmıştır. Bu resimde pandantifler iç cephede olduğu için göremiyorsunuz. Pandantif en temel tanım ile üzerine kubbe oturtulan ve kubbenin ağırlığını yapının taşıyıcı elemanlarına aktaran mimari formdur. Örneğin Ayasofya’daki “melekler” pandantif üzerinde durmaktadır.

Camii’nin doğu ve batı katında açılan ikiz kemerler kullanılarak yapı yanlara doğru açılmıştır. Ayrıca iki yan çıkma ile camiinin son bölümü olan ve çeşmenin de yeraldığı son cemaat yerine ulaşılır. Reşat Ekrem Koçu’nun anlatımından anlaşıldığına göre 1912 yılında yapılan Dördüncü Galata Köprüsü inşaatı sırasında su almaya başlamış 1908 – 12 arasında harap kaldıktan sonra batan yerlerine kum doldurulmuştur. İmparatorluğun çöküş döneminde bakımsız kalan camii, 1990 larda kapsamlı bir onarımdan geçmiş, su basmalarına karşı önlem alınmıştır.
Matrakçı Nasuh’un 1530 – 1536 tarihleri arasındaki minayatürlerinde ahşap çatılı gösterilirken, 1539’da Sinan’nın müdahalesi ile kubbe kurulduğu söylenebilir.

Ahi Çelebi Camii 2026 – Canon R5 Mark II / Canon RF 28-70mm F2.8 Taş minaresi dört köşe bir kaide üzerinde yükselir şerefe altı düz ve külahı sivridir.
Camii’nin tarihteki ünü ise Büyük Gezgin Evliya Çelebi’nin başından geçen bir olaydan gelmektedir. Miladi 1631 yılının Muharrem ayının ilk gününde Evliya’nın içi geçer ve Camii’ye çok yakın olan evinde uykuya dalar. Rüyasında Ahi Çelebi Camii’inde sabah namazı kılmaktadır. Kendi tabiri ile sağ tarafında nura gark olmuş geniş bir cemaat vardır. Yanında namaz kılan kişiye isimlerini sorduğunda tüm evliya ve peygamberlerin, dört halifenin ve Kerbela şehitlerinin zor duruma düşmüş Kırım Han’nına yardıma gitmek için yola çıktıklarını ancak Ahi Çelebi Camii’inde sabah namazına durduklarını öğrenir.

2026 Az sonra Camii’ye Hz.Muhammed’in gelmesi ile namaz kılınır. Evliya Çelebi, namaz sonrası Hz. Peygamberi’in huzuruna çıkarıldığında, elini öper iken yanlışlıkla şefaat (bağışlama) dilerim Resullah, yerine seyahat ya Resullah der ve bu rüya sonrası uzun yurt gezileri başlar. Ancak bu dönemde zaten Evliya ufaktan ufaktan İstanbul’un nahiyelerinde gezmelere başlamıştı. Yani bu rüyayı görmesinde de bir maksad olduğu söylenebilir.

Sonuç olarak Unkapanı’nın hemen girişinde bugün Zindan Han ile caddenin karşı köşesindeki Rüstem Paşa Camii arasında kalmış, küçük bir 15.yy Camii olan Ahi Çelebi için söyleyebileceğimiz son söz Reşat Ekrem Koçu tarafından yapılan “Helal” para ile yapılmış olduğu saptamasıdır.

2026 – Son Cemaat Yeri ve Çeşme 
Ahi Çelebi Camii’inden Rüstempaşa Camii manzarası – 2026 -
Yeni enflasyon serileri açıklandı…
5–7 minutes1,070 words
Geçtiğimiz haftaki yazıda bahsetmiş olduğum yenilenen “Tüketici Fiyat Endeksi”, 3 Şubat Salı günü yayınlandı. Türkiye Ocak 2026 verileri ile 2003 bazlı eski serilerin kullanımını bırakarak, 2025 bazlı yeni serilere geçti. Aslında bu geçişin arkasındaki en önemli neden daha önce de bahsettiğimiz gibi AB istatistik sistemi ile uyumun sağlanması. Ancak yeni serilerin iki pratik sonucu olacak;
- Artık çok büyümüş olan endeks değerlerimiz daha rahat yorumlanabilir ve Avrupa endeksleri ile karşılaştırılabilir hale gelecek, böylece gelecekte endekslerde şişkinlik önlenecek.
- Endeksin tasarımında kullanılacak olan mal ve hizmetlerin bazını oluşturan liste, 2000’lerin başındaki tüketim kalıbından 2020’lerin ortasındaki tüketim alışkanlıklarını yansıtacak bir yapıya çekiliyor.
Burada haklı olarak akıllara 2003’ten itibaren değişen tüketim kalıpları ve yeni ürünler endekse yansıtılmıyor muydu? gibi bir soru gelebilir. Aslında her sene yapılan “Hanehalkı Bütçe Araştırması” (HBA) anket verileri doğrultusunda endekse giren ve çıkan 4-5 ürün kapsamında bu değişiklikler hesaplamaya yansıtılmaktaydı. Her sene 15000 aileden toplanan tüketim defterlerinin takip edilmesi ile üretilen HBA verileri eski endekste direkt ürün ağırlıklarını belirlemekte idi. Her sene binde birlik sınırın altında kalan ürünler endeksten çıkarken yeni ürünler endekse giriyordu.
Daha önce ağırlıkların ana belirleyicisi olan HBA, yeni sistemde detay kırılımlarda grup ağırlığını maddelere dağıtmakta kullanılacak. Öte yandan düzey 2 (13’lü sınıflama) ve onun alt kümesi olan düzey 3 seviyesinde ağırlıklar Ulusal Hesaplar, hanehalkı harcamaları hesabından gelecek. Ancak bunun bir alt düzeyinde ağırlıklar ürünlere HBA kullanım oranları ile dağıtılacak.
Dilerseniz bu aşamada “Ulusal Hesap – ECOICOP ” sınıflamasına kısa bir giriş yapalım. Salı gün yayınlanan seriler ile Avrupa bölgesinin özelliklerine göre üretilmiş ve Avrupa İstatistik Ofisi tarafından oluşturulmuş E-Coicop 2018 sınıflamasına geçildi. Daha önce BM tarafından geliştirilmiş ve 1999’daki tüketim kalıplarına dayanan COICOP 1999 sınıflamaları kullanılmaktaydı. Bu değişiklik sonrası enflasyon ana sınıflarına (düzey 2) bir yeni grup daha katılırken, bazı grupların katılan yeni ürünlere göre isimlerinde değişiklikler oldu.
Yeni eklenen grup “Sigorta ve Finansal Hizmetler”. Bunun ile beraber daha önce diğer hizmetler içerisinde takip edilen finans sektörü hizmetleri ayrıca takip edilebilir hale gelecek. Bu kalem altın DASK, sağlık sigortası, banka işlem ücretleri, kredi kartı aidatı gibi fiyatlar takip edilecek. Sigortaların payı 0,42 iken bankacılık ürünlerinin payı 0,64 olacak.
Öte yandan geçtiğimiz endeks içerisinde “Haberleşme” olarak takip edilen grubun ismi “Bilgi ve İletişim Hizmetleri” olarak değişiyor. Böylece internet devriminin ikinci aşamasında ortaya çıkan hizmet ve ürünler bu alt kırılımda daha rahat takip edilebilecek. Bilgi ve İletişim grubu, cep telefonu ve bilgisayardan, televizyona, mobil konuşma ücretine, internet ve cihaz onarımına kadar tüm dijital altyapının fiyatını toplayan bir blok.
Eski “Haberleşme” endeksi sadece resmi / özel posta, kargo gönderim ücreti, sabit ve cep telefonu hizmet ve bağlama ücretlerini içeriyordu. Eski endeks daha çok hizmet yoğunluklu bir grup iken, 2025 baz yıllı endekste “Bilgi ve İletişim” ile ilgili malların fiyatlarının yaklaşık olarak endeksin yarısını oluşturduğunu görüyoruz.
Öte yandan “Eğitim”, “Sağlık”, “Lokanta” gibi hizmet ile ilgili alt kalemlerde önemli bir detaylandırma olduğunu görüyoruz. Yeni endeksin teknolojisinin hizmet fiyatlarının gelişimini ölçmek için çok daha gelişmiş bir hale getirildiğini söyleyebiliriz.
Bu değişiklikler sonrasında Ocak ayında aylık enflasyon %4,84 gelirken, mevsimsel olarak düzeltilmiş aydan aya (a/a) artış %2,9 seviyesinde kaldı. Yıllık enflasyonda yıllık %30,7 seviyesinde gerçekleşirken, işlenmemiş gıda, altın ve enerjiyi dışlayan çekirdek enflasyon tanımı ile yıllık enflasyon %31,5’ta kaldı. 12 aylık ortalama enflasyonun %48,5 seviyesinde devam etmesi 2025’in ilk dönemlerinden kalan yüksek enflasyon etkilerinin devam ettiğini gösteriyor.
2026’da 428 madde ve 972 madde çeşidi için, 39.070 işyerinden ve 5.246 konuttan kira olmak üzere her ay yaklaşık 636.640 fiyat derlenecek ; toplam gözlem sayısı ise 3,45 milyon. Küsuratlı bir sayı verirken yaklaşık diyoruz çünkü mevsimsel hareketler ve cevapsızlık olasılıkları nedeniyle her ay aynı sayıda fiyat derlenmesi mümkün değil.
Bu yazıda amacımız endeksin değişen yapısını incelemek ve bunun gelecekteki etkilerini tartışmak için rakamlara sadece açıklamalarımızda ihtiyaç olacak kadar girmek yeterli. Bugün kritik olarak üzerinde durmamız gereken konu birazda 2025 – 2026 grup ağırlıkları…


Ein Einkaufswagen steht in einem Gang eines Supermarktes zwischen den Regalen. Türkiye enflasyonu üzerinde en belirleyici grup olan “Gıda ve Alkolsüz İçkiler” grubunun ağırlığının 2025 yılına göre 1 puan kadar gerileyerek 24,5 puana düştüğünü görüyoruz. Burada önemli bir gelişme yok ancak 2007 yılından itibaren bu grubun payı yavaş ancak kararlı bir şekilde düşüyor. Bir Tüketici Fiyat Endeksi’nin içerisinde gıda payının düşüklüğü o ülkenin ekonomik gelişmişliği hakkında güzel bir göstergedir. Aşağıda Türkiye’nin enflasyon endeksinde gıda payının çeşitli ülkelerdeki paylar ile karşılaştırmasını görüyorsunuz. Belli bir gelişmişlik seviyesi sonrası bu ağırlığı %15’ler altına indiği izlenebiliyor.

Bu seneki ağırlıklardaki ikinci süpriz Konut, su, elektrik, gaz ve diğer yakıtlar grubundan geldi. Ödenen kirayı içeren bu gruptaki 2025 ağırlığı yaklaşık %15,4 iken, 2026’da bu ağırlık 4 puan daralarak %11,40’a indi. TUIK’in bülten ile beraber yayınladığı metodoloji notundan konut yatırımları ile ilgili bazı tanımlar, hanehalkı tarafından ödenmeyen izafi kiraların ayıklanması gibi nedenlerle bu grubun payında önemli değişim olduğundan bahsediliyor. Aşağıdaki grafikten de görebileceğiniz gibi aslında eski hesaplama yönteminde dahi 2010’dan itibaren parasal harcamalarda kiranın da bulunduğu elektrik-gaz-su grubunda bir gerileme vardı.

Fakat buradaki oynamanın gelecekte enflasyonun hareketinde anlamlı bir etkisi olacağı şekilde yorumlamamak gerekiyor. Çünkü enflasyon hesaplanırken laspeyres zincir endeksine her ürün yine ürün bazında ağırlığı ile girmekte. Aşağıda 2026 yılında payı gerileyen “Konut – su -elektrik – gaz ve diğer yakıtlar” grubunun bir alt detayda ağırlıklarını görüyorsunuz. 2025 yılı verilerine baktığımızda “Konut için yapılan gerçek kira ödemeleri” payının %6,80 olduğunuyani tüketicinin önemli bir parasal yükümlüğü olan kira fiyatlarının payının önemli bir derecede değişmediğini görüyoruz.

Zaten yıllık kira enflasyonu verisi de 2026 nın ilk ayında da hızını kesmeyerek bize enflasyondaki “Kira” payının hesaplanma teknolojisindeki değişimin önemli bir farklılık yaratmadığını gösteriyor. Hemen kiralar ortalama yıllık tüketici enflasyonu kadar artmıyor mu bu rakamlar nedir demeyin, çünkü burada toplanan veriler içerisinde aynı özellikte bir bağımsız bölümün bir sonraki kiralanması ile mevcut yeni kiralaması arasındaki sözleşme şartlarından doğan fiyat artışı da dikkate alınıyor.

Bu sene grup ağırlıklarında dikkat çeken bir diğer nokta ise “Hizmetler” olarak sınıflandırılabilecek
- Sağlık: 2,79
- Ulaştırma: 16,62
- Bilgi ve iletişim: 3,10
- Eğlence, dinlence, spor ve kültür: 4,34
- Eğitim hizmetleri: 2,02
- Lokantalar ve konaklama hizmetleri: 11,13
- Sigorta ve finansal hizmetler: 1,01

grupların payları toplamının %45’e kadar yükselmesi. Tüm ağırlıklar içerisindeki paylara bakıldığında “Giyim Ayakkabı” dışında payı artan bütün grupların hizmet fiyatları olduğu görülüyor. Hizmet fiyatlarının en önemli özelliği artış sonrası aşağı yönlü oynaklığa neredeyse hiç sahip olmamaları ve işgücü piyasası gelişmelerinden direkt etkileniyor olmaları. Hizmet fiyatları yıl içerisinde bir veya iki kez arttırıldıkları için her güncellemede de birikmiş bir etki fiyatlara yansıtılmış oluyor. Bu nedenle hizmet fiyatlarında önemli bir katılık görülebiliyor.
TÜFE içerisinde direkt sadece hizmet kalemlerinin enflasyonunu takip edebildiğimiz bir endeks yok ancak son bir sene içerisinde çeşitli hizmet kalemlerinin enflasyonlarını incelediğimizde, yukarıda bahsedilen durumun pratik çıktısını görebiliyoruz.

Sonuç olarak 2025 = 100 olarak güncelenen enflasyon serileri özellikle hizmet sektörü alt-gruplarında daha net bir takip imkanı sunarken, anket bazlı yeni ürün ekleme yönteminden ulusal hesapların nihayi hanehalkı harcamaları ile beraber kullanılacak hanehalkı bütçe anketine geçilmesi yıllık güncellemelerin daha sağlıklı yapılmasını sağlayacak.
Öte yandan, endekste hizmet kalemlerinin ağırlığının artması enflasyonda yapışkanlığı önümüzdeki dönemde daha da artacağını gösteriyor.

